親しい間柄の友人や親族から「ただの名前貸しだから」「万が一のときも迷惑はかけないから」と頭を下げられ、契約書に印鑑を押してしまいそうになった経験はないでしょうか。しかし、法律の世界においてその甘い言葉を鵜呑みにするのはあまりにも危険です。一見すると似たような言葉に思える「保証人」と「連帯保証人」ですが、両者の間には人生を左右しかねない決定的な隔たりが存在します。
民法改正によるルール改定が定着した現在でも、制度の本質を知らないまま安易にサインし、ある日突然他人の負債を背負わされて生活が破綻するケースは後を絶ちません。なぜ連帯保証人は「自ら借金したのとほぼ同じ」と言われるのか、法的な権利の違いから万が一の対処法まで、その実態を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯保証人には「催告の抗弁権」「検索の抗弁権」「分別の利益」の3大権利がなく、主債務者と同等の返済義務を負う。
- 要点2:賃貸契約や奨学金、金融機関からの融資で求められるのは大半が「連帯保証人」であり、安易な署名捺印は極めて危険。
- 要点3:民法改正により個人保証の極度額明記が義務化されたものの、途中でやめることは原則できず、死亡時には相続人に債務が承継される。
【法的落とし穴】「名前を貸すだけ」は大間違い?突然の全額請求に泣かないための基礎知識
「名前を貸すだけだから実質的な負担はない」という誘い文句は、法的な現実から見れば完全な虚構に過ぎません。法律上、保証契約において単なる名義貸しという免責理由は一切通用せず、書類に署名・押印した瞬間に極めて重い法的責任が発生します。
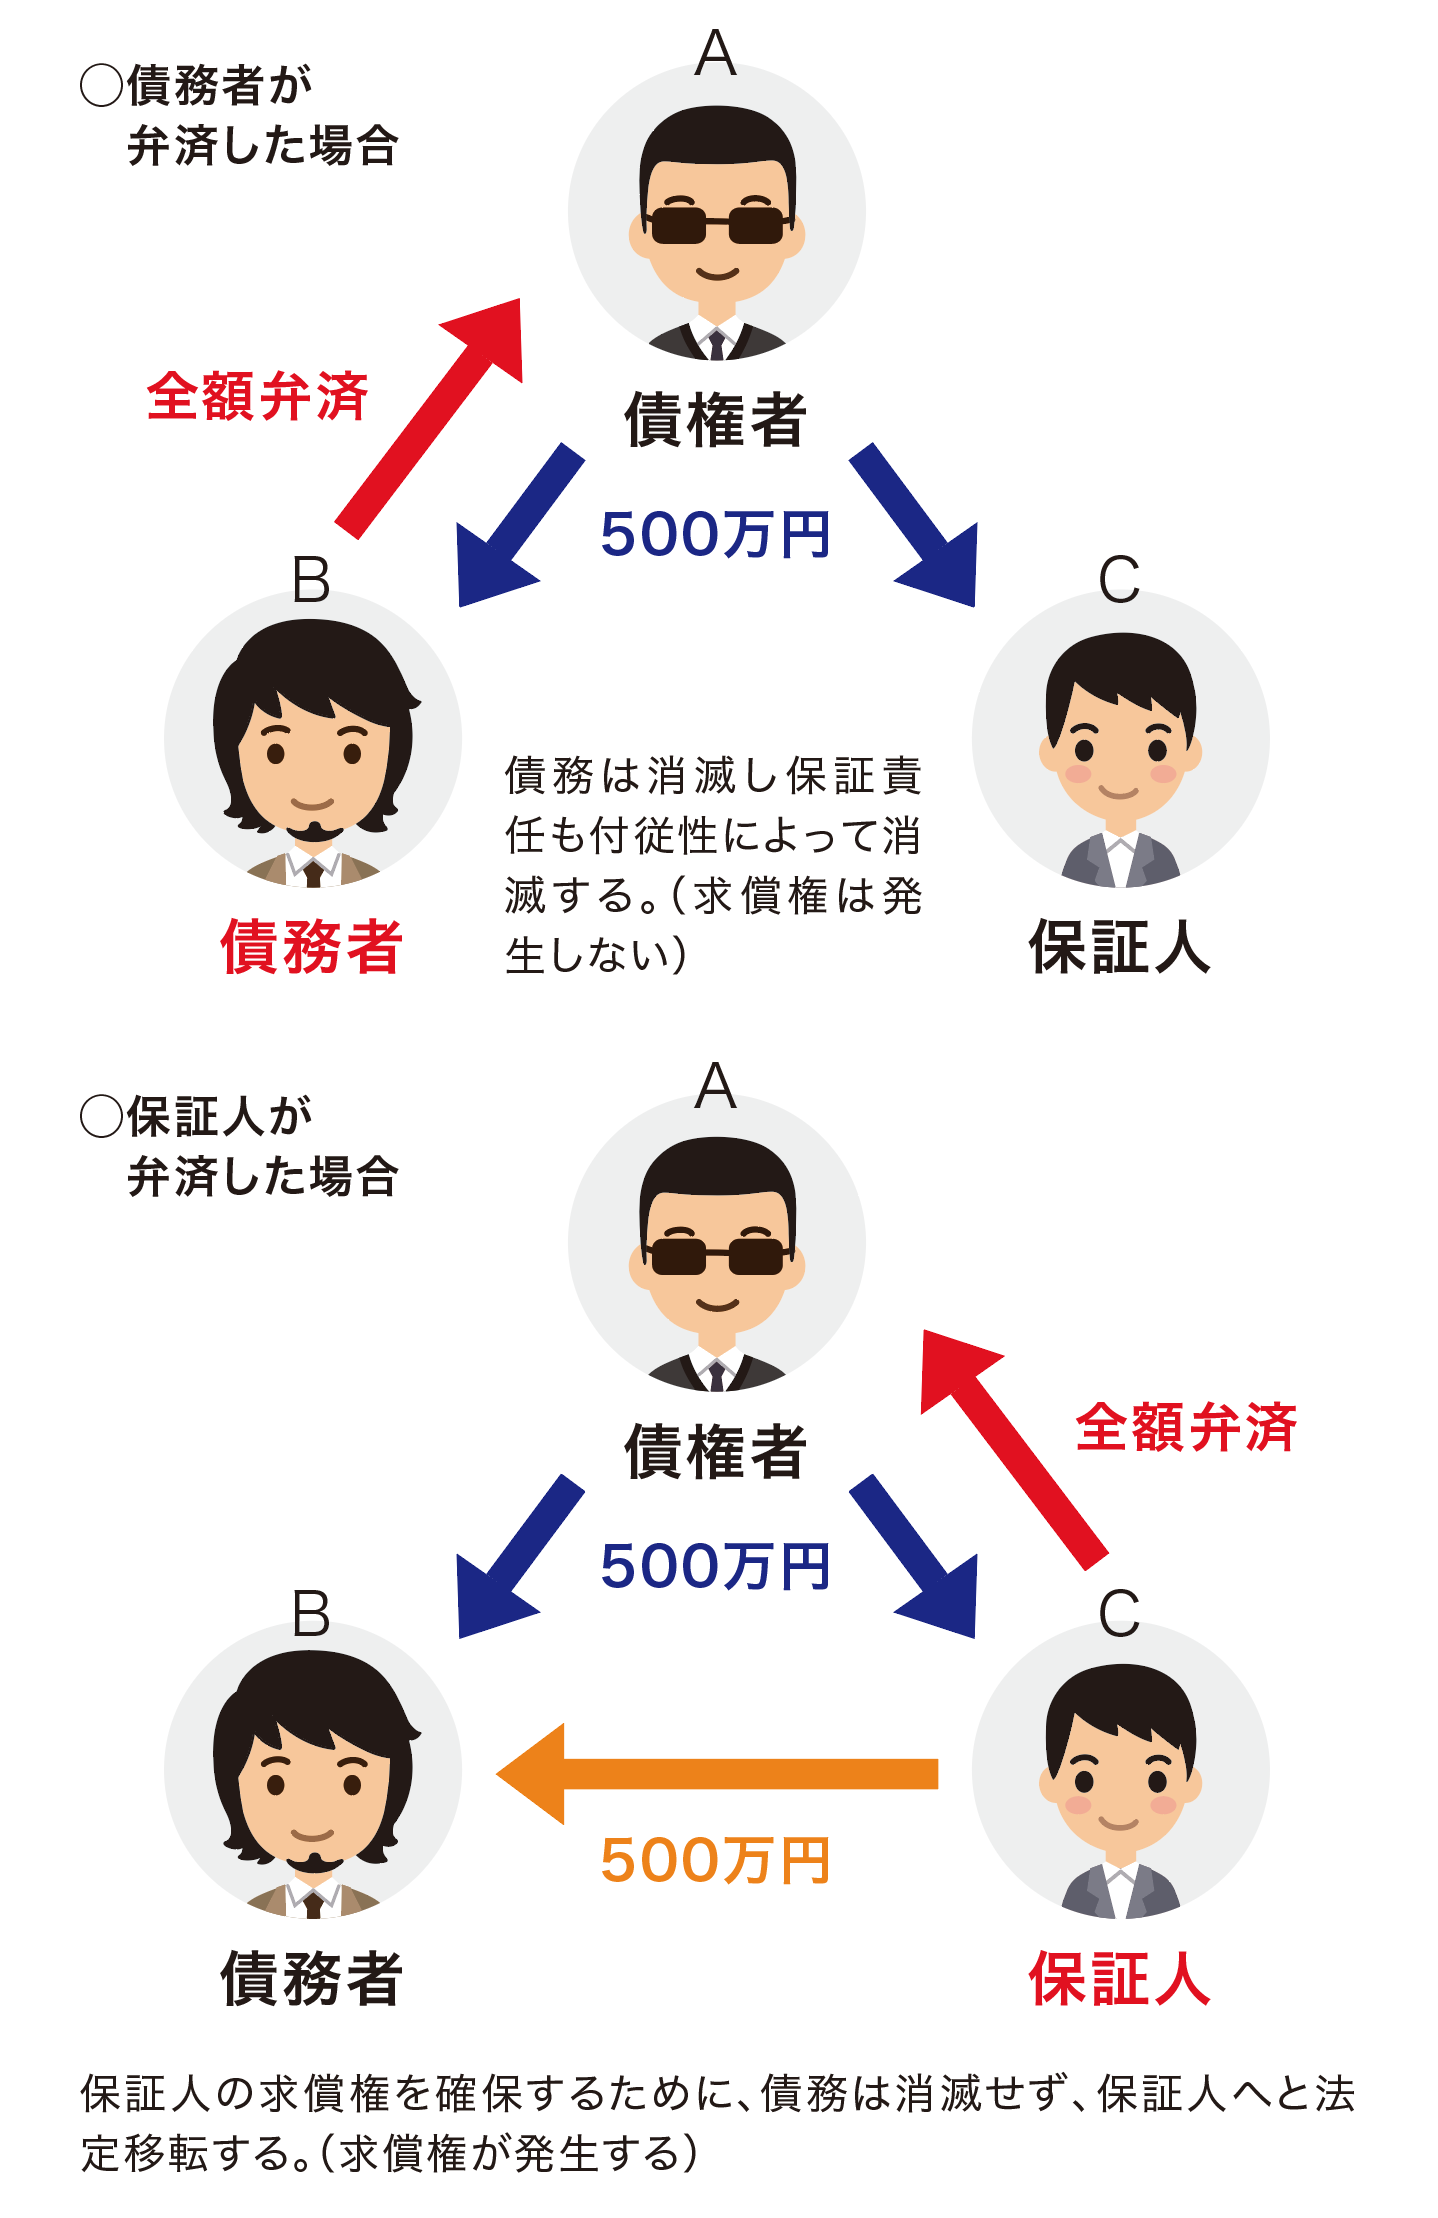
世間一般で保証人と連帯保証人の違いわかりやすく整理しようとするとき、最大のポイントとなるのは「債権者(お金を貸した側)から請求された際、身を守る武器があるかないか」です。通常の保証人であれば「まずは借りた本人に請求してください」と突っぱねることができますが、連帯保証人にはその防御手段が法律上認められていません。
つまり、主債務者が一言も連絡をよこさずに行方をくらましたり支払いを怠ったりした場合、債権者は即座に連帯保証人の預金口座や給与の差し押さえに向けた法的手続きへ踏み切ることができます。実質的に「自分が借金した」のと何ら変わらない立場に置かれる事実を、まず肝に銘じておく必要があります。
【決定的な3つの権利】保証人と連帯保証人を分かつ「催告・検索・分別の利益」
法律上、通常の保証人には認められていて、連帯保証人から完全に剥奪されている権利が主に3つあります。この防御壁の有無こそが、両者の運命を分ける決定的な境界線です。
第1の武器が催告の抗弁権です。債権者がいきなり保証人に対して「代わりに払え」と請求してきた際、「まずは主債務者である本人に請求してください」と法的に主張し、請求を突っぱねる権利を指します。連帯保証人にはこの権利がないため、本人が健在で働いていようと、債権者から「あなたから回収する」と言われれば拒絶できません。
第2の武器は検索の抗弁権です。仮に主債務者が返済を拒んでいても、本人に給与収入や不動産、預貯金などの差し押さえ可能な財産があることを証明できれば、「先に本人の財産を差し押さえてください」と要求できます。しかし、連帯保証人にはこの盾も存在せず、本人の財産状況に関わらず自己資金から支払いを強制されます。
第3の武器が分別の利益です。保証人が複数人(例えば2人)いる場合、通常の保証人なら借金総額を頭数で均等に割った金額(2分の1)だけを負担すれば足ります。ところが連帯保証人には分別の利益が適用されません。何人保証人がいようと、債権者から指名された1人が借金の全額を一括返済する義務を負います。
【連帯債務者との違いも解説】賃貸契約や奨学金で求められる「保証人責任の重さ」
実生活において保証契約を結ぶ場面として代表的なのが、住まいの賃貸借契約や教育資金の調達です。現場によって求められる立場が微妙に異なるため、正確な把握が欠かせません。
アパートやマンションを借りる際の賃貸契約連帯保証人は、家賃の滞納分だけでなく、退去時の原状回復費用や損害賠償金まで際限なく請求されるリスクを孕んでいます。近年は家賃保証会社の利用が主流になりつつあるものの、身内を連帯保証人に立てる慣習も根強く残っており、トラブルの温床になりがちです。
また、日本学生支援機構(JASSO)などの支援制度における奨学金連帯保証人違いにも注意が必要です。人的保証を選択する場合、原則として「父または母が連帯保証人」「おじ・おば等の4親等以内の親族が通常の保証人」に選定されます。親族である通常の保証人は本来「分別の利益」を主張して半額の返済で済む権利を持っていますが、機構側からの満額請求に対して権利を行使せず全額支払ってしまう過払い事案が過去に社会問題化しました。
なお、住宅ローンなどで耳にする連帯債務者との違いについても整理しておきましょう。連帯保証人が「他人の債務を保証する立場」であるのに対し、連帯債務者は夫婦などで2人同時に「主たる債務者」として借入を行う契約形態です。どちらも全額の支払い義務を負う点では類似していますが、連帯債務者は自身も債務者本人となるため、住宅ローン控除を各自で受けられるなどの税制上の違いが生じます。いずれにせよ、保証人責任の重さを軽視して良い理由はどこにもありません。
【2020年民法改正の極度額ルール】連帯保証人の死亡相続と自己破産リスクの実態
個人の連帯保証人が背負う過酷なリスクを是正するため、2020年4月施行の改正民法において極めて重要なルールが導入されました。それが民法改正極度額の設定義務化です。
賃貸借契約のように将来いくらまで債務が膨らむか分からない契約(個人根保証契約)では、契約書に「上限額(極度額)」を明記しなければ、保証契約そのものが法的に無効となります。「家賃月額の24ヶ月分」や「上限200万円」といった具体的な数字が定められるようになり、青天井の請求被害には一定の歯止めが掛かりました。
しかし、それでも払拭できないのが連帯保証人死亡相続のリスクです。連帯保証人という法的な地位は「負の遺産」として相続人にそのまま引き継がれます。親が誰かの連帯保証人になっていた事実を知らないまま遺産を相続してしまうと、親の死後何年も経ってから突然子どもへ巨額の請求書が届くことになります。これを防ぐには、債務の存在を知った日から3ヶ月以内に家庭裁判所で相続放棄または限定承認の手続きを取らなければなりません。
主債務者の破綻によって突如として数千万円単位の請求を受け、自活不能に陥って連帯保証人自己破産へ追い込まれるケースは枚挙にいとまがありません。主債務者が自己破産して免責を得ても、連帯保証人の支払い義務は一切消えないという残酷な現実は、あまり知られていない盲点です。
【断り方と防衛術】「連帯保証人をやめたい」は通用する?借金の依頼をスマートに拒否する方法
すでにサインをしてしまった人が「危険だから連帯保証人をやめたい」と申し出ても、原則として途中で一方的に解約・辞任することは不可能です。保証契約は債務者ではなく「債権者(金融機関や大家)」との間で結ばれているため、十分な担保や代わりの連帯保証人を立てて債権者の書面承諾を得ない限り、関係を解消することはできません。
だからこそ、依頼された最初の段階で借金連帯保証人拒否を断行する技術が決定打となります。感情的に拒否して人間関係を壊さないためには、第三者や客観的なルールを理由にするのが鉄則です。
- キラーフレーズ1:「住宅ローン(または教育資金)を抱えており、FPや金融機関から『他人の保証人になると即座に契約違反になる』と厳格に止められている」
- キラーフレーズ2:「我が家では親族間であっても一切保証人にならないルールを親族会議で取り決めている」
- 代替案の提示:「私個人が引き受けることは法律上できないが、民間の信用保証会社や機関保証を利用する費用なら一部立て替えることができる」
「あなたを信用していないわけではないが、家庭環境や契約上の制約で署名できない」という客観的な事情を提示すれば、角を立てずに逃げ切ることが可能です。ここで情に流されて応じてしまえば、将来の自分と家族の生活を担保に差し出すことになります。
【保証人と連帯保証人の違い】に関するよくある質問(FAQ)
Q1:友人から「お金を借りるから名前を貸して」と頼まれました。印鑑証明や実印を渡さなければ大丈夫ですか?
A1:極めて危険です。印鑑証明書がなくても、直筆の署名や認印であっても保証契約自体は成立してしまいます。また、預けた免許証のコピーや実印を悪用されて勝手に契約書を作成されるトラブルも多発しています。いかなる書類も安易に渡してはいけません。
Q2:主債務者が自己破産した場合、連帯保証人の支払い義務も帳消しになりますか?
A2:免除されません。自己破産による免責の効果は破産者本人にのみ適用されます。債権者は回収できなくなった借金の全額を即座に連帯保証人へ一括請求するため、連帯保証人も連鎖して自己破産を選ばざるを得ない事態が多発しています。
Q3:連帯保証人から外れたいのですが、主債務者が別の人を用意してくれません。どうすればいいですか?
A3:債権者の合意がない限り単独での離脱は不可能です。ただし、契約時に詐欺や脅迫があった場合や、改正民法の要件を満たしていない不備がある場合は契約無効を主張できる可能性があります。速やかに弁護士や法テラスなどの法律専門家へ相談してください。
まとめ:印鑑を押す前の冷静な判断が、あなたと家族の未来を守る
「保証人」と「連帯保証人」というわずか二文字の違いには、法的防御権が完全に失われるという計り知れない格差が隠されています。催告・検索の抗弁権や分別の利益を持たない連帯保証人は、法的には債務者本人とほぼ同じ責任を背負わされる立場です。
どんなに信頼している間柄であっても、人生の平穏を一瞬で奪い去るリスクに対しては、毅然とした態度で臨まなければなりません。「情」で引き受けたサインが、将来的に自身だけでなく子どもや家族の財産まで脅かす結果を招きかねないことを常に認識し、確固たる防衛意識を持って対応することが何より大切です。 (出典: 保証 人 と 連帯 保証 人 の 違い(Yahoo!ニュース))
