都市部の地価上昇や株式市場の伸長に伴い、「親の遺産総額が1億円前後に達する」という家庭は決して珍しくなくなりました。しかし、実際に相続が発生した際、手元にいくらの税金が請求され、どのような手続きが必要になるのかを正確に把握している人は多くありません。
遺産1億円にかかる相続税は、相続人の人数や配偶者の有無によって数百万円から1,000万円以上の開きが生じます。制度の仕組みと適用可能な特例を事前に理解しておくことで、納付額を大幅に軽減できるケースが存在します。本記事では、1億円の遺産をめぐる税額シミュレーションや具体的な節税手法、申告期限までの必須ステップを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺産1億円に対する相続税は、相続人の構成次第で「0円」から「1,200万円超」まで大きく変動する。
- 要点2:「配偶者の税額軽減」や「小規模宅地等の特例」を活用すれば、合法的に大幅な負担軽減が可能。
- 要点3:不動産化や生前贈与の計画的実行が鍵となり、相続発生後は「10か月以内」の申告・納税が必須。
【シミュレーション】遺産1億円にかかる相続税の早見表と計算手順
1億円の遺産に対して相続税がいくらかかるかを把握するには、まず相続税の基礎控除額を差し引く必要があります。基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」という計算式で算出されます。
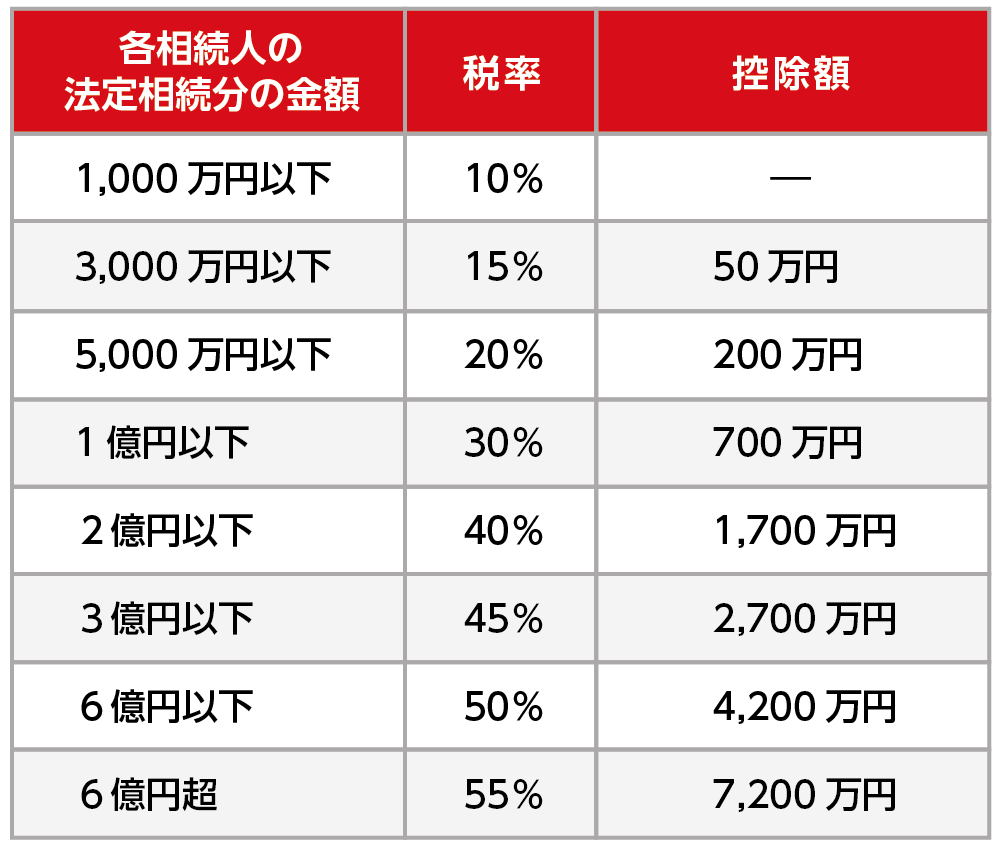
たとえば遺産分割で相続人が子供2人の場合、基礎控除額は4,200万円となり、課税対象となる遺産総額は5,800万円です。これを法定相続分(各2分の1)で按分し、規定の税率を掛け合わせて全体の税額を算出します。
家族構成別の納税目安は下表の通りです。
| 法定相続人の構成 | 基礎控除額 | 相続税の総額(目安) | 特例適用後の実質納税額 |
|---|---|---|---|
| 配偶者のみ | 3,600万円 | 1,220万円 | 0円(配偶者控除適用) |
| 配偶者 + 子供1人 | 4,200万円 | 770万円 | 385万円(子供分のみ) |
| 配偶者 + 子供2人 | 4,800万円 | 630万円 | 315万円(子供分のみ) |
| 子供1人のみ | 3,600万円 | 1,220万円 | 1,220万円 |
| 子供2人のみ | 4,200万円 | 770万円 | 770万円(1人あたり385万円) |
このように、法定相続人が誰であるか、配偶者が存命であるかによって最終的な負担額は劇的に変化します。
配偶者の税額軽減と小規模宅地等の特例|税額をゼロに抑える2大控除
1億円規模の遺産承継において、負担を劇的に圧縮する決定的な制度が「配偶者の税額軽減」と「小規模宅地等の特例」です。
配偶者の税額軽減は、配偶者が取得した遺産のうち1億6,000万円または配偶者の法定相続分相当額のどちらか多い方までは相続税が非課税になる強力な制度です。遺産総額が1億円であれば、全額を配偶者が相続することで税額を完全にゼロに抑えられます。ただし、将来発生する「二次相続(配偶者が亡くなった際の相続)」で子供への税負担が一気に跳ね上がるリスクを考慮し、一次相続での配分割合を慎重に見極める必要があります。
もうひとつの柱である小規模宅地等の特例は、被相続人が居住用や事業用として使っていた土地の評価額を最大80%減額できる仕組みです。たとえば、評価額5,000万円の自宅敷地(330㎡まで)にこの特例を適用できれば、課税対象額を1,000万円まで圧縮可能です。
「現金1億円」vs「不動産1億円」で税金はどう変わる?評価額のカラクリ
資産の種類によって相続税評価額の算出基準は大きく異なります。これが「現金を不動産に換えると節税になる」と言われる本質です。
現金1億円を相続した場合、その評価額は文字通り額面通りの1億円としてカウントされます。一方、1億円の資金で土地や建物を取得した場合、土地は路線価、建物は固定資産税評価額をベースに評価されるため、市場価格の約60%〜70%程度(約6,000万〜7,000万円)まで評価額が下がります。
さらに賃貸アパートやマンションなどの収益物件として第三者に貸し出している場合は「借家権割合」や「借地権割合」が控除され、評価額は市場価値の約40%〜50%まで圧縮されるケースもあります。資産のポートフォリオを見直し、現金の一部を不動産へ組み替える手法は、1億円前後の資産防衛において極めて有効な選択肢です。
今すぐできる1億円の節税対策|生前贈与の非課税枠と賢い資産組み換え
生前からの計画的なアプローチによって、将来の課税対象額を着実に減らすことができます。代表的な手法を整理します。
- 暦年贈与の活用:受贈者1人あたり年間110万円の非課税枠を利用し、子供や孫に長期間かけて資金を移転する。※税制改正により、相続開始前7年以内の贈与は相続財産に加算される点に留意が必要です。
- 生命保険の非課税枠の利用:生命保険金の非課税枠「500万円 × 法定相続人の数」を活用し、現金を一時払い終身保険などに充当する。相続人3人なら1,500万円まで非課税で現金を遺族へ渡せます。
- 住宅取得等資金や教育資金の一括贈与特例:子や孫のマイホーム購入資金や学費として、一定限度額までまとまった資産を一括非課税で贈与する制度を併用する。
これらの対策を組み合わせることで、1億円の課税対象資産を数年かけて基礎控除の範囲内に近づける戦略が成り立ちます。
相続税申告の期限は「10か月以内」!税理士相談を急ぐべき理由
相続が開始した(被相続人が死亡したことを知った)日の翌日から10か月以内に、管轄の税務署へ相続税申告および納税を完了させなければなりません。この期限を過ぎると、無申告加算税や延滞税といった重いペナルティが課されます。
不動産の現地調査、遺産分割協議書の作成、特例適用のための書類集めには数か月の期間を要します。小規模宅地等の特例や配偶者控除を適用して税額がゼロになる場合でも、「期限内に税務署への確定申告書提出」が必須条件となっています。
遺産の正確な評価と適切な特例適用をミスなく進めるためにも、相続が発生した初期段階で相続専門の税理士へ相談し、スケジュールを確保することが安全な資産防衛につながります。
【1億円の相続税】に関するよくある質問(FAQ)
Q1:遺産総額が1億円ちょうどの場合、相続税の申告は必ず必要ですか?
A1:法定相続人の数に応じた基礎控除額(例:相続人3人なら4,800万円)を上回っているため、原則として申告が必要です。特例を使って納付税額が0円になる場合でも、申告書を期限内に税務署へ提出する義務があります。
Q2:配偶者に全額1億円を相続させれば税金はかかりませんか?
A2:配偶者の税額軽減により、1次相続での税金は0円になります。ただし、将来その配偶者が亡くなった際の「2次相続」では配偶者控除が使えず、子供たちに重い税負担が集中するため、1次と2次のトータル税額を試算した配分が賢明です。
Q3:タンス預金や名義預金で隠しておけば税務署にバレませんか?
A3:税務署は「国税総合管理(KSK)システム」を通じて過去の預金口座の出入金履歴や不動産取引を詳細に把握しています。申告漏れが発覚すると最大40%の重加算税が課されるため、すべての財産を正しく申告する必要があります。
まとめ:1億円の資産承継を成功させるためのロードマップ
遺産1億円にかかる相続税は、事前の準備や特例の適用次第で百万円単位の差が生じる分野です。配偶者の税額軽減や小規模宅地等の特例、生命保険の非課税枠など、法律で認められた権利を漏れなく活用することが負担軽減の要となります。
まずは現状の財産目録を作成して正確な課税遺産総額を割り出し、10か月の申告期限を見据えて専門家とともに最適な分割案を検討することが、円滑な資産承継を実現する確実なステップとなります。 (出典: 一 億 円 相続 税(Yahoo!ニュース))
