物価高が続くなか、収入アップを目指してパートやアルバイトを掛け持ちする「ダブルワーク」を選ぶ人が増えています。しかし、働き方を広げる際に避けて通れないのが「社会保険(健康保険・厚生年金)」の壁です。「複数の職場で働けば保険料はどうなるのか」「本業の会社に副業がバレてしまわないか」と不安を抱える人は少なくありません。
特に法改正が進む現在、社会保険の適用要件は大きく変化しています。制度の仕組みを正しく把握していないと、想定外の二重加入が発生して勤務先に副業が判明したり、手取り額が急激に減って働き損に陥ったりするケースが後を絶ちません。トラブルを未然に防ぐために知っておくべき必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:各勤務先で個別に加入条件を満たした場合、社会保険の「二重加入」義務が発生し、保険料は両社の給与額に応じて按分計算される。
- 要点2:二重加入になると年金事務所から各勤務先に保険料決定通知が届くため、副業を秘密にしていても会社に確実に知られる。
- 要点3:手取りの目減りや扶養外れを防ぐには、週の労働時間と月収を職場ごとにコントロールする事前設計が不可欠である。
【2026年最新】パート掛け持ち・ダブルワークの社会保険加入条件と「106万円の壁」
ダブルワークにおける社会保険の判断で最も基本的なルールは、「労働時間や賃金は勤務先ごとに個別判断され、原則として合算されない」という点です。掛け持ち先全体の合計労働時間が週20時間を超えていても、各社単体で要件を満たさなければ、それぞれの事業所で社会保険に加入する必要はありません。
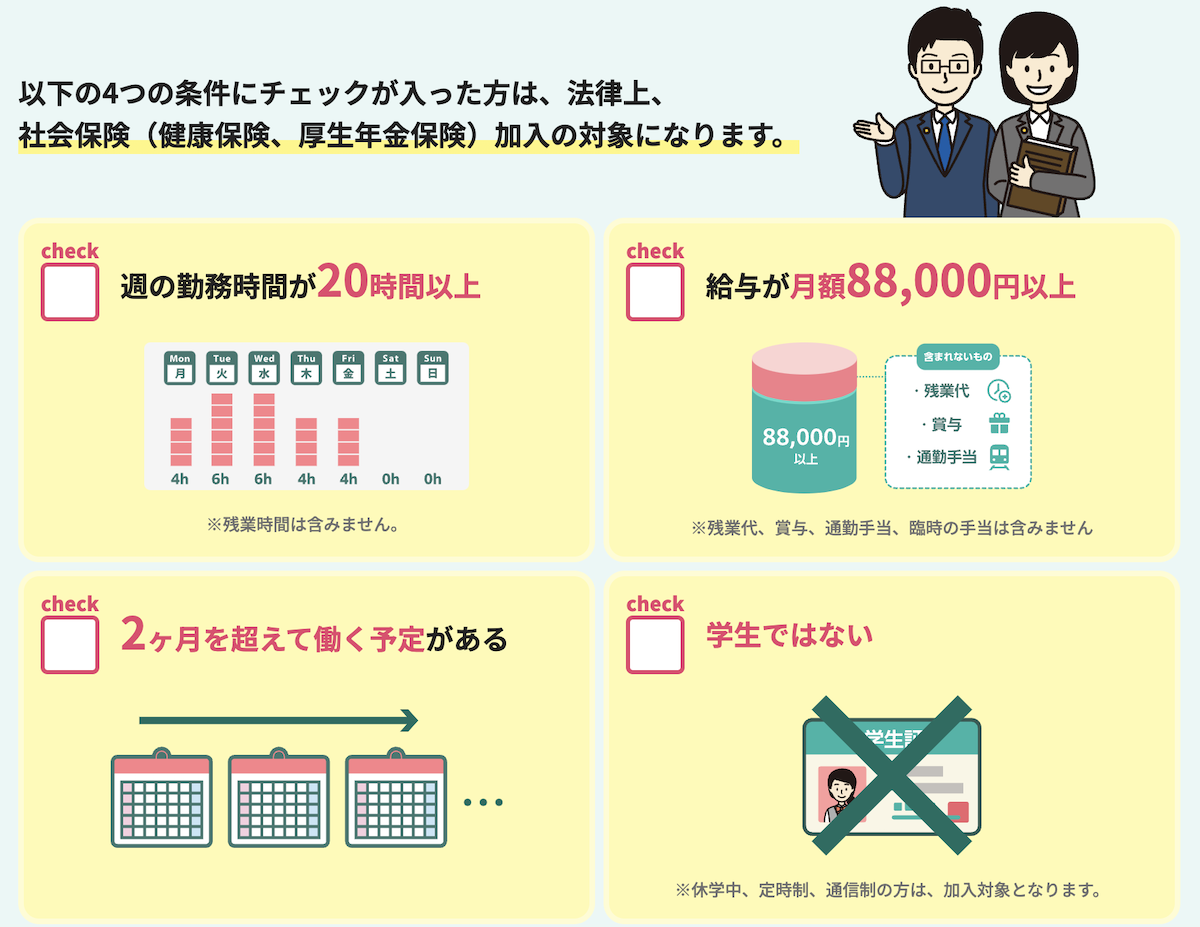
短時間労働者が社会保険(健康保険・厚生年金保険)の加入対象となる主な基準は以下の4項目です。
・週の所定労働時間が20時間以上であること
・月額賃金が8.8万円以上(年収換算で約106万円以上)であること
・2か月を超える雇用の見込みがあること
・学生でないこと(休学中や夜間部などを除く)
短時間労働者への社会保険適用拡大が進み、企業規模要件の緩和によって、中小企業で働くパート・アルバイトでも加入対象となるケースが大幅に広がりました。「A社で週15時間(月収6万円)、B社で週15時間(月収6万円)」という働き方であれば、合算すると週30時間・月収12万円になりますが、どちらの会社でも基準に達しないため、それぞれの職場で社会保険に加入することはありません。この場合は自身で国民健康保険・国民年金に加入するか、家族の扶養内に留まる形となります。
両方で条件を満たしたらどうなる?「二重加入」の仕組みと保険料の按分計算
一方で、A社(週25時間・月収15万円)とB社(週20時間・月収9万円)のように、「両方の勤務先でそれぞれ加入基準を満たしている」場合は扱いが根本から変わります。この場合、法律上「社会保険の二重加入」となり、双方の職場で健康保険・厚生年金に加入する義務が発生します。
二重加入となった際、保険料はどのように徴収されるのでしょうか。制度上、2つの会社から受け取る報酬月額を合算して全体の標準報酬月額を算出し、その総額に対する保険料を各社の給与比率に応じて按分計算します。
例えば、A社で20万円、B社で10万円の月給を得ている場合、合計30万円を基準に社会保険料の総額を算出します。そして「A社が3分の2、B社が3分の1」という割合で保険料を割り振り、それぞれの給与から天引きされる仕組みです。片方の会社だけで全額を負担したり、どちらか一方の保険料を免除したりすることはできません。
「副業が会社にバレる理由」の決定打!社会保険の通知ルートを解剖
「副業禁止の会社に勤めている」「周囲に知られずに掛け持ちしたい」と考える人が直面する最大の関門が、社会保険の手続きルートです。副業の発覚原因として住民税の金額差がよく挙げられますが、実は社会保険の二重加入による会社バレは防ぎようがありません。
2つ以上の会社で社会保険に加入する場合、年金事務所は合算報酬に基づいて計算した「按分後の保険料額」をそれぞれの勤務先へ通知します。この通知書には、他事業所の具体的な社名までは明記されないものの、「なぜこの基本給に対して社会保険料の控除額が不自然に高いのか」「按分計算された標準報酬月額の通知が届いたのはなぜか」という疑問が会社の経理・総務担当者に生じるため、副業をしている事実が確実に判明します。
確定申告時に住民税を「自分で納付(普通徴収)」に切り替えたとしても、社会保険ルートの通知を止める公的な手段は存在しません。本業に副業を隠し通したい場合は、副業先の労働条件を「週20時間未満かつ月額8.8万円未満」に抑えて社会保険の加入基準を満たさないようにすることが唯一の現実的な防衛策となります。
「どちらか一方だけ加入」は可能?「二事業所勤務届」の書き方と所属選択の手続き
両方の勤務先で加入要件を満たした場合、被保険者自身が速やかに「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を日本年金機構(年金事務所)へ提出しなければなりません。提出期限は事実発生から原則10日以内と定められています。
この書類は「どちらか一方の会社でのみ保険料を支払う」ためのものではなく、「健康保険証の発行窓口となる主たる事業所を1つ選定する」ための手続きです。手続きの流れと届出書の主な記載項目は以下の通りです。
・被保険者整理番号・基礎年金番号の記入
・主たる事業所(選択する事業所)の名称・所在地・事業所整理記号
・非選択となる事業所(もう一方の勤務先)の情報およびそれぞれの報酬月額
手続きが完了すると、選択したメインの事業所が加入する健康保険組合または協会けんぽから保険証が1枚だけ交付されます。サブの事業所の健康保険証は発行されませんが、前述の通り保険料自体は双方の給与から按分されて徴収されます。
働いたのに手取りが減る?配偶者控除・扶養から外れる落とし穴と手取り減少の真相
ダブルワークを始めたパート勤務者が直面しやすいトラブルが、「以前より長く働いたのに、手取り金額が減ってしまった」という逆転現象です。これには主に2つの要因が絡んでいます。
第1に、「社会保険料の新規発生による手取り減少」です。例えば、これまで年収103万円以下で家族の扶養に入っていた人が、掛け持ちによって1社の月収が8.8万円(年収約106万円)を超えると、その職場で自身が社会保険料を負担することになります。年間の社会保険料負担は約15万〜16万円にのぼるため、年収が106万円から120万円前後に中途半端に増えた段階では、引かれる保険料の額が労働による増収分を上回り、手元に残る金額が一時的に減るケースが生じます。
第2に、「税扶養と社会保険扶養の混同」です。所得税の配偶者控除・配偶者特別控除の基準と、社会保険の被扶養者基準(年収130万円未満など)は別物です。社会保険の扶養判定では、掛け持ち先すべての合計年収が審査されます。1社あたりが少額であっても、合算年収が130万円以上(一定の規模要件を満たす職場では106万円以上)になれば扶養から完全に外れ、自身で社会保険料を納める義務が生じます。掛け持ちで働く際は、税金だけでなく社会保険料の引き去り額を織り込んだ手取りシミュレーションが不可欠です。
【ダブルワークの社会保険】に関するよくある質問(FAQ)
Q1:複数の職場を掛け持ちして合計で週40時間働いていますが、どの職場でも週20時間未満なら社会保険には入れませんか?
A1:現行の制度では労働時間は勤務先ごとに個別判定されるため、合計で40時間働いていても、各勤務先が週20時間未満であれば職場の社会保険には加入できません。この場合は、お住まいの自治体で国民健康保険および国民年金へ加入して保険料を支払う必要があります。
Q2:本業が正社員で副業がアルバイトの場合、アルバイト先で社会保険に入らなければ会社にバレませんか?
A2:アルバイト先での労働条件が社会保険の加入基準(週20時間以上・月額8.8万円以上など)を満たしていなければ、年金事務所経由で知られることはありません。ただし、副業分の給与所得に対する住民税の通知によって本業側に副収入が判明するリスクはあるため、確定申告時の納付方法確認や社内規程の確認が必要です。
Q3:二事業所勤務届を提出しなかった場合、どうなりますか?
A3:届出を怠ると、年金事務所側で正しい標準報酬月額の合算と按分計算が行えず、後から過去に遡って差額の保険料を一括請求される恐れがあります。また、両方の会社に遡及処理の通知が届くため、双方の事務担当者に多大な負担をかけ、トラブルの原因になります。
まとめ:ダブルワークで損をしないための総点検
ダブルワークにおける社会保険のルールは、「個別判定による加入基準」「複数事業所での二重加入と按分計算」「年金事務所経由の会社通知」という3つの柱で成り立っています。
収入を増やす目的で始めた掛け持ち勤務が、意図しない社会保険料負担や職場トラブルに繋がってしまっては本末転倒です。まずは自身の各勤務先における「週所定労働時間」と「月額賃金」を正確に洗い出し、二重加入になるのか、扶養内に留まるのか、あるいは手取りを最大化できる労働条件になっているかを慎重に見極めることが大切です。 (出典: ダブル ワーク 社会 保険(Yahoo!ニュース))
