地政学リスクの常態化やインフレ長期化の懸念が続くなか、安全資産の代表格である「ゴールド(金)」への関心は過去最高水準に達しています。金価格が歴史的な最高値を更新し続ける相場環境において、多くの個人投資家が直面しているのが「株式中心のポートフォリオで本当に資産を守り切れるのか」という切実な問いです。
かつては現物売買や純金積立が主流だった金投資ですが、現在では100円から手軽に購入でき、新NISAの成長投資枠にも対応した「ゴールド投資信託」が急速に支持を広げています。しかし、為替ヘッジの有無によるリターンの乖離や、銘柄ごとのコスト差など、事前に把握しておくべき落とし穴も少なくありません。本稿では、後悔しないゴールド投資信託の選び方と実践的な資産防衛戦略を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゴールド投資信託は純金積立と比較して手数料が圧倒的に低く、新NISA(成長投資枠)を活用した非課税運用に最適。
- 要点2:長期の資産防衛や円安ヘッジ目的なら「為替ヘッジなし」、急激な円高による基準価額下落を抑えたいなら「為替ヘッジあり」を選択するのが鉄則。
- 要点3:ゴールドは配当を生まないため、保有割合はポートフォリオ全体の「5〜15%」に抑え、株式の暴落耐性を高めるクッションとして機能させるのが最適解。
【2026年最新】金価格高騰の背景と投資信託ゴールドが選ばれる理由
国際的な金スポット価格は高値圏での推移を維持しています。この背景には、単なる投機熱にとどまらない構造的な要因が存在します。世界各国の中央銀行による外貨準備としての金買い増しが続いており、特に脱ドル化を志向する新興国を中心に金需要が底堅く推移している点が最大の要因です。
さらに、根強いグローバルインフレや地政学的緊張が、実物資産としての金の価値を押し上げています。金は「有事の金」と呼ばれる通り、国家の信用不安や通貨価値の下落に対して極めて強い耐性を発揮します。
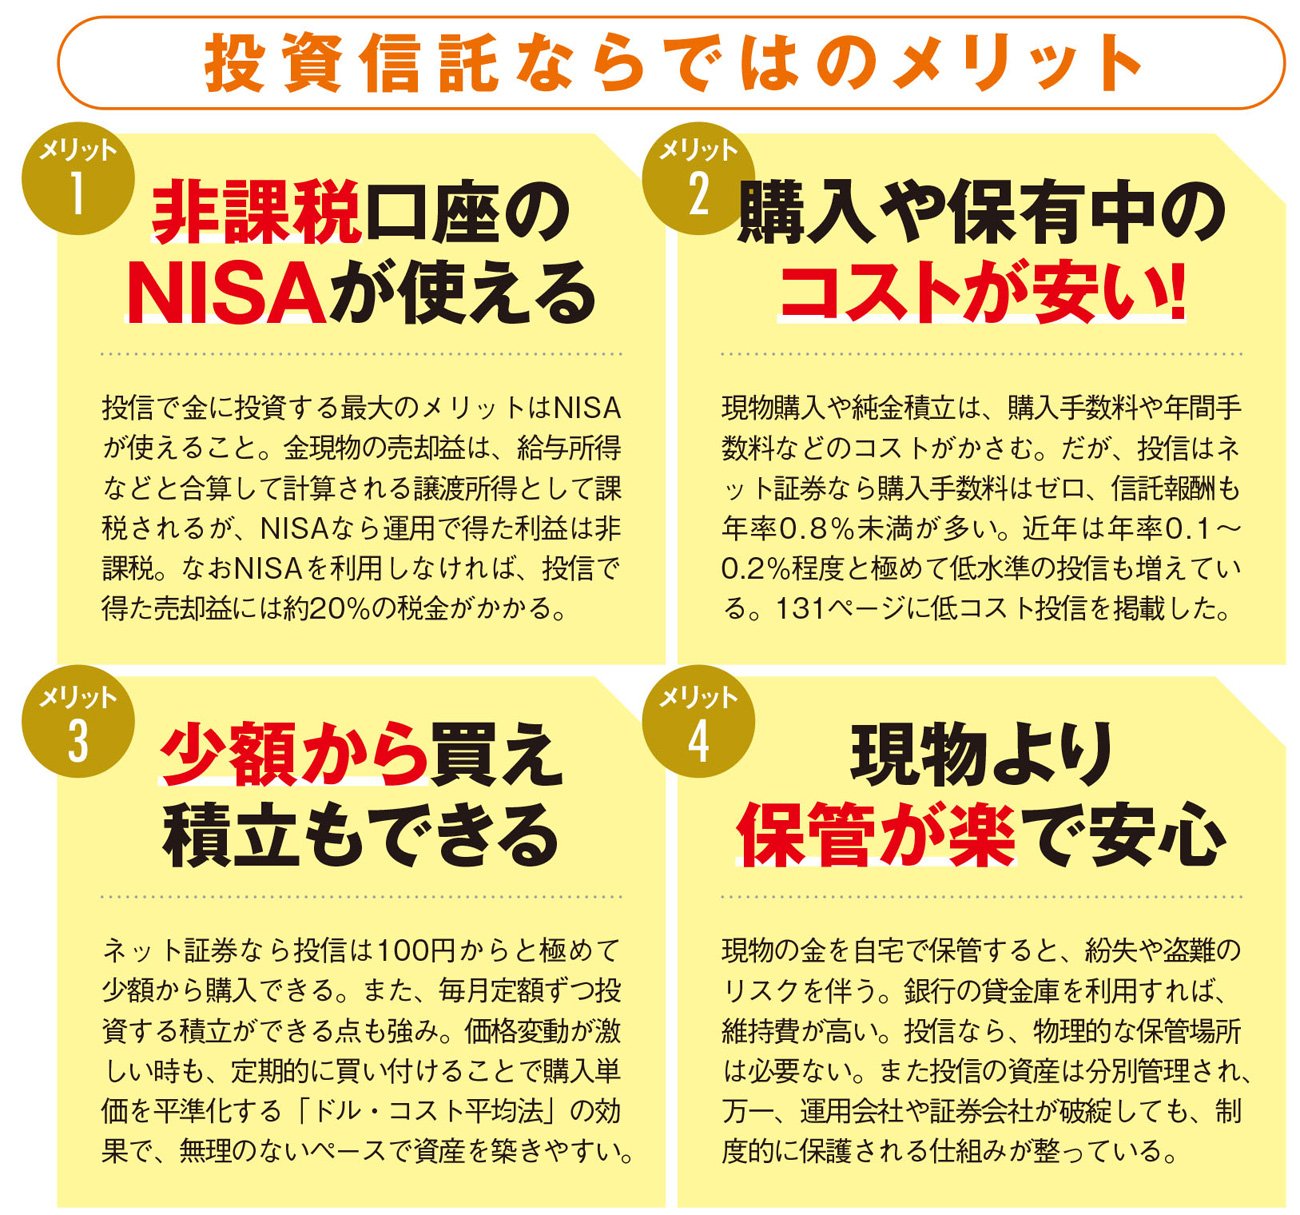
従来、個人が金へ投資する場合、貴金属店での地金購入や貴金属メーカーの純金積立が一般的でした。しかし、現在では投資信託を通じてゴールドへ投資する手法が主流になりつつあります。その理由は明確で、現物の保管コストや盗難リスクが一切発生せず、ネット証券からワンクリックで少額積立ができる利便性を備えているからです。
純金積立と投資信託の違いを比較|コスト・税制・手軽さの徹底検証
金投資を検討する際、真っ先に比較されるのが「純金積立」と「投資信託」です。両者の最大の違いは取引コストと税制面の優遇措置にあります。
大手貴金属メーカーなどの純金積立は、購入時に1.5%〜2.5%程度の買付手数料が発生するケースが多く、さらに年会費や口座管理料が上乗せされることも珍しくありません。また、売却益は原則として譲渡所得(総合課税)となり、他の金融商品との損益通算ができません。
一方、ネット証券で取り扱われるゴールド投資信託は、購入時手数料が無料(ノーロード)の銘柄が標準的であり、日々の保有コストである信託報酬も年率0.1%〜0.4%前後に抑えられています。さらに、新NISAの成長投資枠を活用すれば、売却益や分配金が恒久的に非課税となる点が決定的なアドバンテージです。
| 項目 | ゴールド投資信託 | 純金積立(現物) | 編集部の見解・評価 |
|---|---|---|---|
| 購入時手数料 | 無料(ノーロードが主流) | 1.5%〜2.5%程度 | 投資信託がコスト面で圧倒的に有利 |
| 保有コスト(信託報酬等) | 年率 約0.18%〜0.45% | 年会費+保管料(0円〜数千円/年) | 低コストインデックス型投信の優位性が明確 |
| 新NISAの適用 | 成長投資枠で利用可能 | 利用不可(課税口座のみ) | 長期の複利効果と非課税メリットで投信が完勝 |
| 現物引き出し | 原則不可(換金して受取) | 一定重量以上で金地金へ引出可能 | 「金を手元に置きたい」現物志向なら純金積立 |
| 最低投資金額 | 100円〜(ネット証券) | 月額1,000円〜3,000円程度 | 投信はポイント投資も含め柔軟に調整可能 |
【為替ヘッジありなし論争】リターンを大きく左右する落とし穴と判断基準
ゴールド投資信託を選ぶ際、最も多くの投資家がつまずくのが「為替ヘッジあり」と「為替ヘッジなし」のどちらを選ぶべきかという問題です。ゴールドは国際市場において米ドル建て(1トロイオンスあたり〇〇ドル)で取引されているため、円ベースでの価格は「金自体の価格変動」と「米ドル/円の為替変動」の掛け合わせで決定されます。
それぞれの特性と注意すべきポイントを整理します。
1. 為替ヘッジなし(おすすめ:中長期の資産防衛・円安対策)
為替ヘッジを行わない場合、ドル建て金価格の上昇に加えて、円安が進行した際にダブルで基準価額が上昇します。日本円の価値下落に対する強力なヘッジ手段となるため、将来的な「日本円安リスク」に備えたい投資家に適しています。ただし、急速な円高局面では金価格が上昇していても円換算でのリターンが相殺されるリスクがあります。
2. 為替ヘッジあり(おすすめ:純粋な金価格の上昇のみを狙う短期・中期投資)
為替変動の影響を排除し、ドル建て金価格の純粋な値動きのみを享受する設計です。将来的な円高進行による損失を避けたい場合には有効ですが、重大な落とし穴として「為替ヘッジコスト」が存在します。日米の短期金利差に相当するコストが日々ファンドの基準価額から差し引かれるため、金利差が大きい環境では長期間保有するだけで利回りが大きく削られる点に注意が必要です。
資産防衛を目的とした5年以上の長期積立であれば、為替ヘッジコストが発生せず、円の減価リスクにも対抗できる「為替ヘッジなし」を選択するのが王道の戦略です。
ゴールド投資信託おすすめ銘柄と信託報酬最安ファンドを徹底分析
SBI証券や楽天証券の売れ筋ランキングでも、ゴールド関連の投資信託は常に上位を争っています。現在、主要ネット証券で購入できる代表的なファンドの特徴を比較します。
■ SBI・iシェアーズ・ゴールド・ファンド(為替ヘッジなし/あり)
業界最低水準のコストを目指すSBIプレミアムブランドのファンドです。信託報酬は年率0.1838%程度と極めて低く設定されており、低コストで米国の大型金ETF(IAU)へ実質的に投資します。信託報酬最安を重視する投資家にとって第一の選択肢となります。
■ 楽天・ゴールド・ファンド(為替ヘッジなし/あり)
楽天証券ユーザーから絶大な支持を集めるファンドです。こちらも信託報酬は年率0.2%前後に抑えられており、楽天ポイントを使った投資や楽天カード積立との親和性が抜群です。
■ 三菱UFJ純金ファンド(愛称:ファインゴールド)
日本の金投資信託の先駆けとして長い運用実績を誇る定番銘柄です。信託報酬は年率約0.407%と最新の低コストインデックスファンドよりやや高めですが、国内の現物保管(三菱マテリアル等)を裏付け資産としており、国内保管への信頼感を重視するベテラン投資家から根強い評判を得ています。
■ ピクテ・ゴールド・ファンド(為替ヘッジあり/なし)
スイスの名門プライベートバンクであるピクテグループが運用するファンドです。運用実績は豊富ですが、信託報酬が年率0.6%〜0.8%台と高めに設定されています。近年は超低コストファンドの台頭により、コスト重視の積立投資家からは敬遠されがちな傾向にあります。
これらはいずれも新NISAの「成長投資枠」で購入可能です(※つみたて投資枠ではゴールド単体の投信は対象外)。
【実態検証】ゴールド投資のメリット・デメリットと個人投資家のリアルな声
SNSや投資コミュニティ(5ちゃんねる、知恵袋など)を検証すると、ゴールド投資に対する評価は二極化しています。メリットだけでなく、特有のデメリットを正しく理解していないと、相場局面によって後悔することになります。
【メリット】
・株式との逆相関性:世界的な株安局面やショック相場で値持ちが良く、資産全体のドローダウン(最大下落幅)を抑制できる。
・インフレヘッジ機能:紙幣の増刷によって通貨価値が目減りする局面でも、実物資産としての希少価値を維持できる。
【デメリット】
・インカムゲイン(配当・利息)がゼロ:株式や債券と異なり、保有しているだけで配当金や利息を生み出すことはありません。
・株式の強気相場での機会損失:世界経済が順調に拡大し株高が続く局面では、S&P500や全世界株式(オルカン)にリターンで大きく劣後します。
投資家コミュニティの生の声を見ても、「オルカンの急落時にゴールド投信が踏ん張ってくれたことでパニック売りを回避できた」という安堵の声がある一方、「株価が急上昇している局面で金を持ちすぎていたため、資産の増え方が鈍くて焦った」という声も散見されます。ゴールドは「資産を爆発的に増やすための攻めの資産」ではなく、「築いた資産を守るための守りの資産」であることを再認識する必要があります。
資産を守るポートフォリオ金割合の最適解とプロの判断基準
では、資産全体の中でゴールド投資信託をどの程度の割合で組み入れるべきなのでしょうか。現代ポートフォリオ理論や実務的なウェルスマネジメントの知見に基づき、最適な資産配分を導き出します。
結論として、個人投資家のポートフォリオにおけるゴールドの推奨比率は「5%〜15%」です。
20%を超える過度な組み入れは、ポートフォリオ全体の長期リターン(資本の成長力)を押し下げてしまいます。一方で、5%未満では暴落時のクッション効果がほとんど体感できません。リスク許容度別の目安は以下の通りです。
・20代〜30代の資産形成層(リスク許容度:高):ゴールド比率 0%〜5%
人的資本が豊富で投資期間が長いため、新NISA枠はオルカンやS&P500などの株式投資信託に集中させ、ゴールドは少額のアクセント程度に留めるのが合理的です。
・40代〜50代のミドル層(リスク許容度:中):ゴールド比率 5%〜10%
資産額が大きくなり、相場の急変によるメンタルショックを和らげたい年代です。株価暴落時の下支え役としてゴールド投信を一定割合組み入れる意義が高まります。
・60代以上のリタイア・資産維持層(リスク許容度:低):ゴールド比率 10%〜15%
資産を取り崩しながら生活するステージでは、大きな元本毀損を避けることが最優先となります。債券と合わせてゴールドを10%強組み入れることで、安定感のある資産構成が完成します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ゴールド投資信託を今すぐ始めるべき人と、慎重に見送るべき人の条件を整理しました。
【おすすめできる人】
・資産の大半が株式投信に偏っており、暴落時のリスクヘッジを用意したい人
・日本の財政悪化や将来的な円安進行に対して強い危機感を持っている人
・日々の値動きに一喜一憂せず、10年単位で守りの資産をキープできる人
【おすすめできない人(慎重になるべき人)】
・投資元本がまだ小さく、これから資産を急拡大させたい初期フェーズの人
・分配金や配当金によるインカムゲインを期待している人
・過去の短期的な急騰チャートだけを見て「今買えばすぐに儲かる」と飛びつこうとしている人
【投資 信託 ゴールド】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」でゴールド投資信託は買えますか?
A1:買えません。金融庁が定めるつみたて投資枠の対象商品は、長期の分散投資に適した一定の株式投信や一部のバランス型投信に限定されています。ゴールド単体に連動する投資信託を購入する場合は、新NISAの「成長投資枠」を利用してください。成長投資枠でも毎月の自動積立設定が可能です。
Q2:ゴールド投資信託と金ETF(上場投資信託)はどちらが良いですか?
A2:少額積立(100円〜)や配当再投資の自動化、ポイント投資を重視するなら「投資信託」が手軽で優れています。一方、市場の取引時間中にリアルタイムで売買したい人や、数千万円単位の大口資金を極限まで低コストで運用したい人は「東証上場の金ETF(銘柄コード: 1540など)」を検討するとよいでしょう。
Q3:金価格が過去最高値にある今から買い始めるのは高値掴みになりませんか?
A3:一括投資で全資金を投入すると高値掴みのリスクが高まります。しかし、毎月一定額をコツコツ買い付ける「ドルコスト平均法」を活用すれば、高値では少なく、安値では多く買い付けることができるため、高値掴みのリスクを分散できます。資産防衛が目的であれば、価格水準に一喜一憂せず少額からの積立を継続するのが賢明です。
まとめ:金投資信託を賢く取り入れてブレない資産防衛を
ゴールド投資信託は、インフレや地政学リスク、通貨安という不透明な経済環境において、投資家の資産を力強く守る「保険」の役割を果たします。
純金積立のような高額な手数料を払うことなく、ネット証券を通じて「信託報酬最安ファンド」を「新NISAの成長投資枠」でコツコツ積み立てるのが、現代における最も合理的な金投資のアプローチです。為替ヘッジなしを基本軸に据え、ポートフォリオの5〜15%を目安に規律ある配分を維持することで、どのような相場環境でも動じない強固な資産基盤を構築してください。 (出典: 投資 信託 ゴールド(Yahoo!ニュース))
