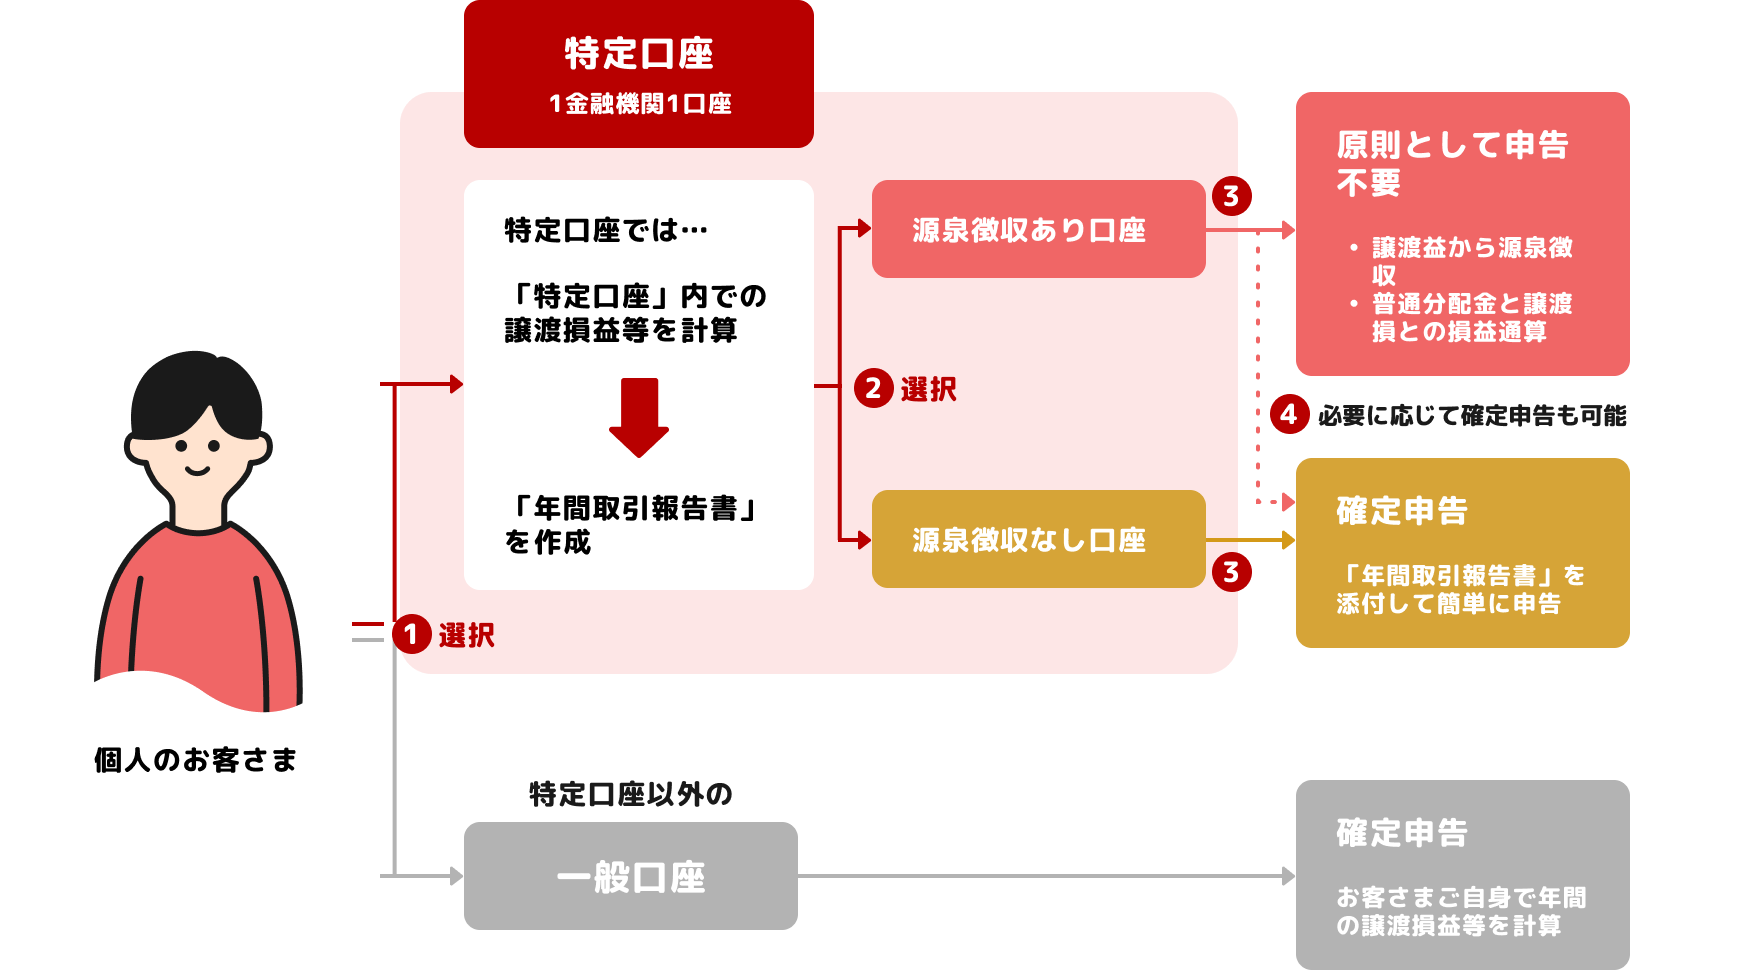
資産運用を始める際、証券会社の口座開設画面で誰もが一度は立ち止まるのが「特定口座」「一般口座」「新NISA口座」の選択です。特に「源泉徴収あり」と「源泉徴収なし」のどちらを選ぶべきかという問題は、将来の税金や確定申告の手間だけでなく、家族の扶養控除や健康保険料にまで直結する極めて重要な分岐点となります。
制度の仕組みを正しく把握しないまま選択してしまうと、本来不要だった確定申告に追われたり、思わぬ増税や扶養脱落に見舞われたりするリスクが存在します。本稿では、特定口座の基本的な構造から、新NISAとの決定的な違い、各選択肢のメリット・デメリットまで、客観的なデータと税制の実務に即して分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は証券会社が年間の損益計算を代行する口座であり、「源泉徴収あり」を選べば原則として確定申告が不要になる。
- 要点2:新NISA(非課税)枠を使い切った後の運用先として特定口座は必須であり、両者の併用が資産形成の標準戦略となる。
- 要点3:不用意に「源泉徴収なし」を選んで確定申告を行うと、配偶者控除・扶養控除の外れや国民健康保険料の増額を招く落とし穴がある。
【基本構造】特定口座とは?一般口座との違いと確定申告が不要になる理由
証券会社で取引を行うための口座は、税金計算の仕組みによって大きく「特定口座」と「一般口座」、そして非課税制度である「NISA口座」に分かれます。このうち特定口座とは、個人投資家の納税負担を軽減するために国税庁が定めた制度に基づく課税口座です。
日本国内の税制において、株式投資で得た譲渡益(売却益)や配当金には、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金が課されます。この税金を納めるプロセスにおいて、一般口座と特定口座の違いが決定的な意味を持ちます。
一般口座を選択した場合、投資家自身が1年間の全取引履歴を洗い出し、取得価額や売却損益を一から計算して確定申告書を作成しなければなりません。これに対し特定口座では、証券会社が1年間の譲渡損益や配当金を一括計算した特定口座年間取引報告書を自動作成してくれます。
さらに「源泉徴収あり」を選択していれば、利益が出るたびに証券会社が税額を自動的に天引きして納税を代行します。これが特定口座で確定申告が不要になる理由であり、確定申告の手間から解放されたい多くの個人投資家に支持される最大の要因となっています。
【比較表で一括把握】一般口座・特定口座・新NISAの違いと併用戦略
口座ごとの特性を正確に比較したのが以下のデータです。税率の有無や計算代行サービスの範囲に明確な差があります。
| 口座区分 | 適用税率 | 損益計算と年間報告書 | 確定申告の要否 | 主な推奨対象 |
|---|---|---|---|---|
| 特定口座(源泉徴収あり) | 20.315%(課税) | 証券会社が自動計算・作成 | 原則不要(申告選択も可) | 初心者・会社員・被扶養者全般 |
| 特定口座(源泉徴収なし) | 20.315%(課税) | 証券会社が自動計算・作成 | 原則必要(年20万以下等除く) | 他口座の赤字と通算したい専業層 |
| 一般口座 | 20.315%(課税) | なし(投資家自身が計算) | 必須 | 未公開株取引など特殊事例のみ |
| 新NISA口座 | 0%(完全非課税) | 計算不要 | 不要 | 最優先で活用すべき基本口座 |
資産形成の現場では、新NISAと特定口座の併用が極めて合理的なアプローチとして定着しています。新NISAの生涯投資枠(1,800万円)を最優先で埋めつつ、毎月の投資可能額が枠を超える場合や、NISA対象外の高レバレッジ商品・一部外国株を取引する際の受け皿として特定口座を稼働させる運用が標準的です。
【徹底比較】源泉徴収「あり」vs「なし」|メリットと見落としがちなデメリット
特定口座を開設する際、最も判断に迷うのが「源泉徴収区分」の選択です。それぞれの特性を詳細に把握しておく必要があります。
「特定口座 源泉徴収あり」のメリットとわずかなデメリット
特定口座(源泉徴収あり)の最大のメリットは、利益確定の都度、税金が自動的に差し引かれて納税が完結する点にあります。税務署へ足を運ぶ必要がなく、会社勤めをしている給与所得者であっても、副業規定や会社の経理に投資益を知られる心配がありません。
また、後述する株式投資の譲渡益と損益通算や配当金との相殺処理も同一証券内であれば完全自動で行われます。配当金受取時に配当金受取方式を「株式数比例配分方式」に設定しておくことで、譲渡損失が発生した際に証券会社が自動で配当金から天引きされた税金を還付計算して口座へ戻してくれます。
一方、特定口座のデメリットとして挙げられるのは、利益が出るたびに税金(約20%)が即時源泉徴収されるため、売買を頻繁に繰り返す短期トレーダーの場合、年間の途中で運用元本が目減りしやすいという資金効率上の側面です。
「特定口座 源泉徴収なし」で確定申告が必要になるケース
特定口座(源泉徴収なし)で確定申告を行う運用は、年間の利益を手元にプールしたまま再投資へ回せる利点があります。また、会社員で給与所得以外の所得(投資の売却益など)が年間20万円以下に収まる場合、国税庁の規定により所得税の確定申告が免除されます。
ただし、ここで見落としてはならないのが「住民税の申告」です。所得税の確定申告が不要であっても、各自治体への住民税申告は別途義務付けられており、手続きの手間を完全にゼロにすることはできません。
【実態検証】投資初心者が直面する落とし穴|扶養控除・国民健康保険料への影響
ネット証券の普及に伴い、専業主婦(主夫)や学生、パート勤務の投資家が「源泉徴収なし」を選んだ結果、深刻な家計トラブルに発展する事例が後を絶ちません。その核心にあるのが扶養控除と特定口座の影響です。
「源泉徴収あり」を選択し確定申告を行わなければ、株式譲渡益は「合計所得金額」に算入されません。そのため、どれだけ多額の利益を得ても、配偶者控除や扶養控除から外れることはなく、国民健康保険料や介護保険料の算定基準に跳ね返ることもありません。
しかし、「源泉徴収なし」を選んで確定申告を行ったり、「源泉徴収あり」の口座で他社との損失相殺のために安易に確定申告を選択したりすると、その譲渡益が合計所得金額に合算されます。その結果、以下のような事態を招きます。
- 扶養親族の合計所得金額が一定基準(基礎控除等の枠)を超過し、世帯主の扶養控除・配偶者控除が消滅して世帯全体の税負担が増加する。
- 国民健康保険に加入している自営業者やフリーランスの場合、算定所得の増加により翌年度の国民健康保険料(税)が上限近くまで高騰する。
- 自治体の医療費助成制度や保育料の算定基準が引き上がり、毎月の実質支出が増加する。
手間の削減だけでなく、制度的なセーフティネットを維持する観点からも、「源泉徴収あり」を選択する意味は極めて重いと言えます。
【主要ネット証券の実践手順】楽天証券・SBI証券での口座開設と変更方法
主要ネット証券における実際の手続きの流れを確認しておきます。初期設定のミスは後々の変更手続きを要するため、事前の把握が不可欠です。
楽天証券での特定口座開設の流れ
楽天証券の特定口座開設では、口座開設フォームの「口座タイプの選択」項目にて、「特定口座(源泉徴収あり・確定申告不要)」をチェックするだけで完了します。新NISA口座の同時申し込みも同一画面から行えます。あわせて配当金の受取方法を「株式数比例配分方式」に指定しておくことが損益通算自動化の必須要件となります。
SBI証券での特定口座の変更方法と切り替えルール
すでに口座を開設済みで、源泉徴収の区分を変更したい場合、SBI証券の特定口座の変更方法はWebサイト上の「口座管理」>「お客様情報設定・変更」>「お取引関連・口座情報」から手続き可能です。
ただし、税法上のルールにより「その年の最初の取引(売却や配当金の受取)」が発生した後は、翌年まで源泉徴収区分の変更が不可能となります。変更を希望する場合は、年内の最終営業日から新年最初の取引を行う前までの期間に手続きを完了させる必要があります。
一般に知られていない盲点と損益通算のテクニック
複数の証券口座を運用している中上級者にとって、避けて通れないのが「損益通算」と「繰越控除」の実務です。
A証券で100万円の利益(約20万円源泉徴収済み)が出ており、B証券で50万円の損失が出ている場合、両者は自動的に相殺されません。このケースでは、翌年の確定申告期間中に自ら確定申告を行うことで、B証券の赤字をA証券の黒字と合算させ、納め過ぎていた税金(約10万円)の還付を受けることができます。
さらに、年間トータルでマイナスとなった損失分は、確定申告を行うことで最長3年間にわたって翌年以降の利益から控除できる「繰越控除」の適用が受けられます。
【プロの結論】迷ったらこれ!おすすめできる人・慎重になるべき人の判断基準
税制の複雑さと家計への影響を総合的に検証した結論として、読者の状況に応じた明確な判断基準は以下の通りです。
【特定口座(源泉徴収あり)を強く推奨する人】
- 投資初心者であり、税務計算や申告の手間を完全に省きたい人
- 家族の扶養(配偶者控除・親の扶養)に入っている主婦・学生・パート層
- 国民健康保険料の引き上げや会社への副業発覚リスクをゼロに抑えたい人
【特定口座(源泉徴収なし)を検討してもよい人】
- 給与所得者で投資利益が年間20万円以下に確実に収まり、手元資金の流動性を最重視する人
- 自身で確定申告を行う習慣があり、他所得との通算や税理士による管理が確立している専業層
【特定 口座 と は】に関するよくある質問(FAQ)
Q1:初心者は「源泉徴収あり」と「源泉徴収なし」のどちらを選ぶべきですか?
A1:迷わず「特定口座(源泉徴収あり)」を選択してください。確定申告が原則不要となり、扶養控除から外れたり国民健康保険料が増額されたりするリスクを完全に回避できます。
Q2:新NISA口座があれば、特定口座は作らなくても問題ありませんか?
A2:特定口座も同時に開設しておくことを推奨します。新NISAの年間投資枠(成長投資枠240万円、つみたて投資枠120万円)や生涯投資枠(1,800万円)を超えて投資を拡大する際、特定口座がないと手間のかかる一般口座で管理することになるためです。
Q3:特定口座で年間を通じて損失が出た場合、確定申告したほうが得ですか?
A3:他の証券口座で利益が出ている場合や、翌年以降の利益と相殺したい場合は確定申告を行う価値があります(繰越控除の手続き)。ただし、被扶養者の場合は合計所得の算定に影響を与えないか事前の確認が必要です。
Q4:配当金受取方式はどれを選べば特定口座と自動で相殺されますか?
A4:「株式数比例配分方式」を選択してください。他の受取方式(配当金領収証方式や登録配当金受領口座方式)を選択すると、証券会社内での譲渡損失と配当金の自動損益通算が行われません。
まとめ:税制を味方につけて資産形成を加速させる賢い選択
特定口座は、複雑な日本の税制から個人投資家を守り、資産形成のハードルを劇的に下げるために設計された極めて利便性の高い仕組みです。新NISAをメイン口座として据えつつ、枠を超えた資金の運用先として特定口座(源泉徴収あり)をスタンバイさせておくことが、現代の資産運用における最も合理的で安全なアプローチとなります。
目先の小さなメリットに惑わされず、税制や社会保険の全体像を見据えた口座選びを行うことが、長期的な資産形成を成功に導く盤石な第一歩です。 (出典: 特定 口座 と は(Yahoo!ニュース))
