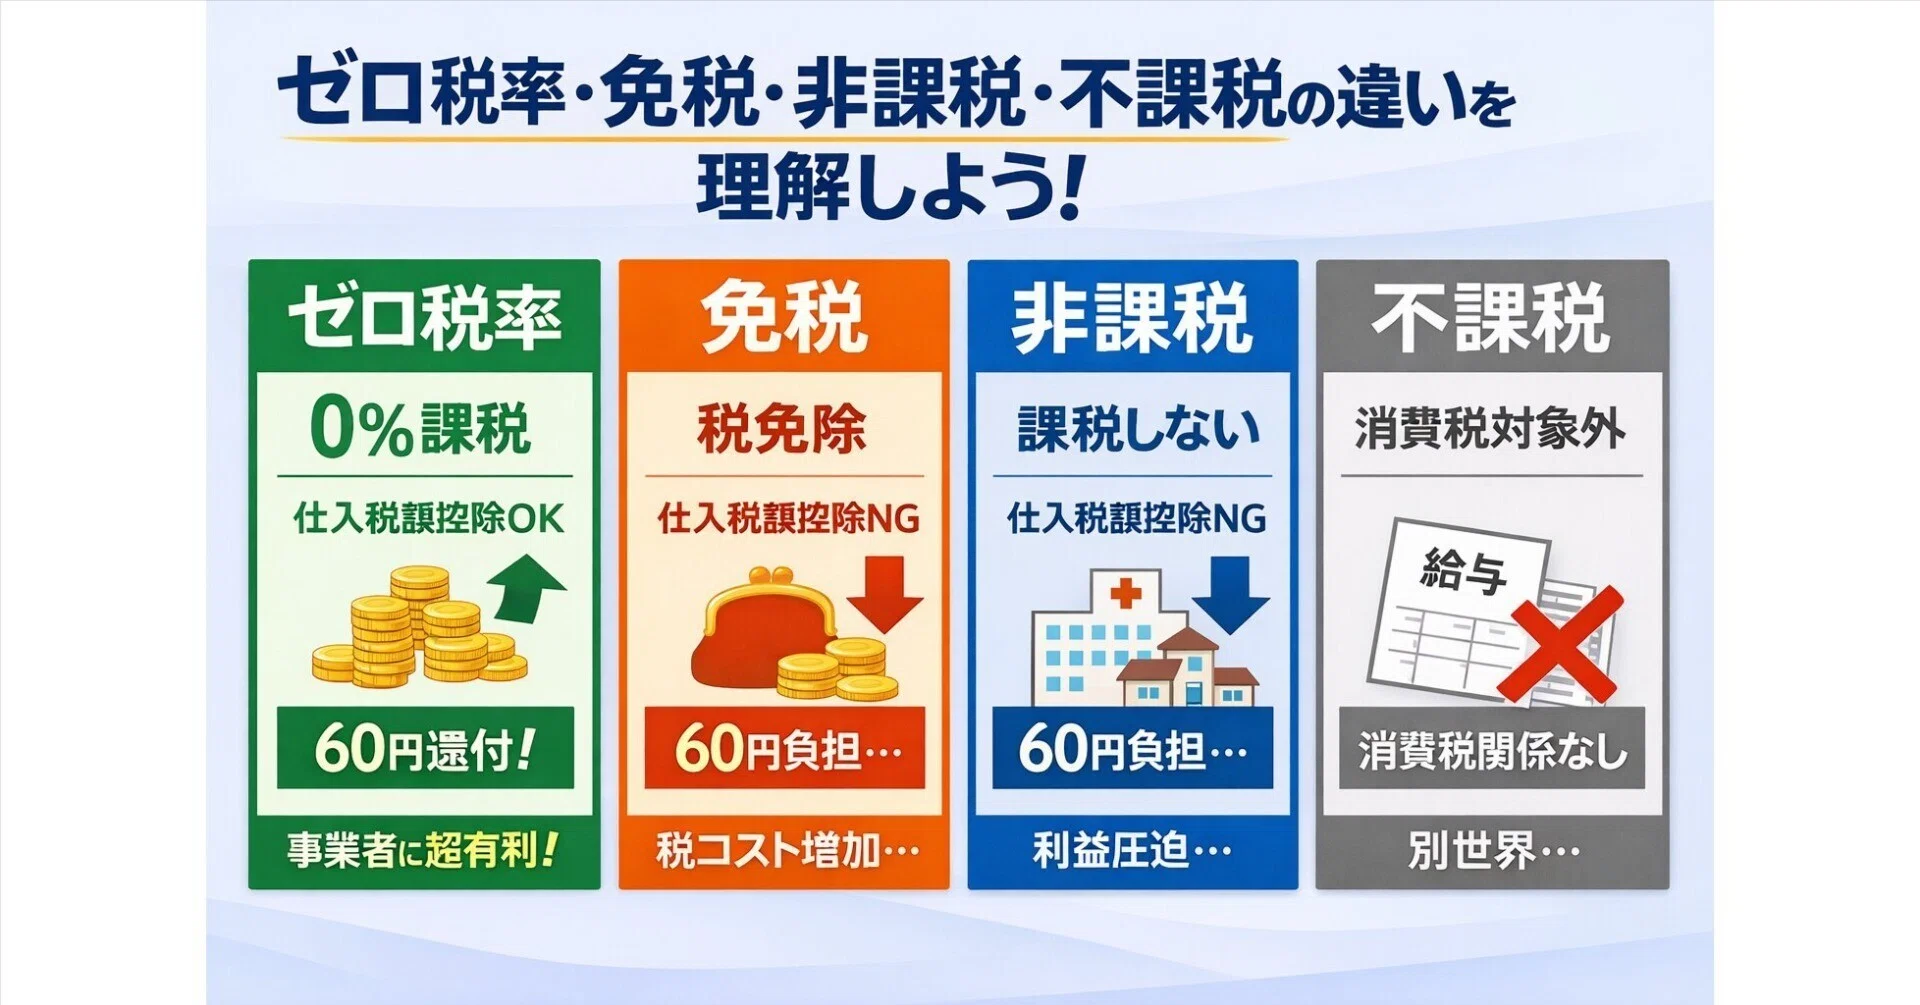
経理実務や日々の仕訳、確定申告において、多くの事業者を悩ませるのが「非課税」と「不課税」の境界線です。どちらも「レシートや請求書に消費税額が加算されない取引」という外見上の共通点を持つため、「税率0円ならどちらで処理しても結果は同じではないか」と軽視されがちです。しかし、消費税法における両者の定義と税額計算上の扱いは根底から異なります。
判定を誤ったまま会計ソフトに入力し続けると、課税売上割合の計算に歪みが生じ、本来受けられるはずの仕入税額控除が削られて納税額が跳ね上がったり、逆に過少申告として税務調査で追徴税額を課されたりする致命的なリスクを招きます。インボイス制度が完全に定着した現在だからこそ押さえておくべき、2つの区分の本質と実務の急所を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税は「課税対象の要件を満たすが政策的配慮等で除外された取引」、不課税(課税対象外取引)は「そもそも消費税の課税要件を満たさない取引」である。
- 要点2:両者の最大の差異は「課税売上割合の計算」にあり、非課税売上は計算式の分母に含まれるが、不課税取引は分母・分子の双方から完全に除外される。
- 要点3:土地の売買・賃貸や給与、寄付金・慶弔費などの誤判定はインボイス対応や消費税申告書の数値に直結するため、正しい勘定科目と仕訳パターンの把握が不可欠となる。
【基礎知識】非課税と不課税の決定的な違い|消費税法における4要件の壁
消費税の課税関係を正しく判別するには、感覚的な判断を捨て、消費税法が定める課税の4要件に立ち返る必要があります。国内取引において消費税が課されるのは、次の4つの条件をすべて満たした場合のみです。
- 国内において行われる取引であること(国内取引)
- 事業者が事業として行う取引であること(事業性)
- 対価を得て行われる取引であること(対価性)
- 資産の譲渡、資産の貸付け、または役務の提供であること(資産の譲渡等)
この4要件を1つでも欠いている取引は、消費税の対象そのものになりません。これが「不課税取引(課税対象外取引)」です。対価性のない寄付金や祝金、事業性のない個人の私物売却、国外で行われる取引などが代表例に挙げられます。
一方、上記の4要件をすべて満たして「本来であれば課税されるべき取引」であるにもかかわらず、消費税法第6条の規定により例外的に税を課さないと定められているものが「非課税取引」です。非課税とされる理由は主に2つあり、1つは土地の譲渡など「消費という概念になじまないもの」、もう1つは医療・福祉・教育など「社会政策的な配慮から課税することが好ましくないもの」に分類されます。
免税取引(輸出免税など)との決定的な相違点
非課税や不課税と並んで混同されやすい概念に「免税取引」があります。免税取引の代表格は、海外へ商品を販売する輸出免税や国際輸送などです。
免税取引は「消費税の課税要件をすべて満たした上で、税率が0%に設定されている取引(ゼロ税率)」を指します。非課税取引では売上に係る消費税を預からない代わりに仕入にかかった消費税の控除が制限されますが、免税取引は課税取引の一種であるため、仕入にかかった消費税を全額仕入税額控除(還付)できるという極めて有利な性質を持ちます。
【比較一覧表】非課税・不課税・免税・課税の違いを一目で整理
取引ごとの法的位置づけ、税率、仕入税額控除の可否、および計算への影響を以下の比較表にまとめました。日々の伝票起票や税区分判定の参照データとして活用してください。
| 取引の区分 | 課税4要件の判定 | 売上時の適用税率 | 課税売上割合への算入 | 主な具体例 |
|---|---|---|---|---|
| 課税取引 | すべて満たす | 10% または 8%(軽減税率) | 分母・分子の両方に算入 | 商品の販売、機械のリース、事務所家賃、外注費 |
| 非課税取引 | すべて満たすが法律で除外 | 課税されない(0%ではない) | 分母のみに算入(分子には不算入) | 土地の売買・賃貸、住宅用家賃、利息、商品券の譲渡、医療費 |
| 不課税取引 (課税対象外) | 1つ以上満たさない | 対象外(税の概念がない) | 分母・分子の双方に不算入 | 給与・賞与、寄付金・祝金・香典、配当金、保険金受取、税金の納付 |
| 免税取引 | すべて満たす | 0%(輸出免税) | 分母・分子の両方に算入 | 製品の輸出、国際輸送、訪日外国人向け免税販売 |
判定を誤ると納税額が激変する理由|課税売上割合の計算とインボイス実務の罠
「非課税と不課税を取り違えても、売上時に消費税を預かっていない点は同じなのだから問題ない」という考えは、税務上最も危険な誤認です。両者の区分が企業の損益に直結する最大の理由は、課税売上割合の計算にあります。
消費税の納付税額を計算する際、課税期間中の課税売上高が5億円を超える企業、または課税売上割合が95%未満となる事業者は、仕入にかかった消費税の全額を控除することができず、「個別対応方式」または「一括比例配分方式」によって控除額を按分計算しなければなりません。
課税売上割合 = 課税売上高(税抜) ÷ (課税売上高(税抜) + 非課税売上高)
計算式が示す通り、非課税売上は分母に加算されます。したがって、非課税売上が増えれば増えるほど課税売上割合は低下し、結果として仕入税額控除できる金額が減少し、納めるべき消費税額が増加します。
これに対し、不課税取引は計算式の分母にも分子にも一切含めません。例えば、本来は不課税である「補助金や配当金、損害賠償金」を誤って非課税売上として計上してしまうと、分母だけが不当に肥大化し、課税売上割合が95%を割り込んで思わぬ増税を強いられる事態に陥ります。
逆に、土地の売却益など巨額の非課税売上を誤って不課税として処理すると、課税売上割合が過大に計算され、過少申告加算税や延滞税を含む追徴課税のリスクを抱えることになります。
さらにインボイス制度(適格請求書等保存方式)下においては、交付する適格請求書に「税率ごとに区分した消費税額」を正確に記載する義務があります。不課税取引や非課税取引を正しく識別できていない請求書を発行すると、取引先における仕入税額控除の否認トラブルへ波及しかねません。
【間違いやすい具体例】土地・給与・寄付金・慶弔費の正しい区分と判断基準
日常業務で頻出するものの、判断を誤りやすい4大取引の具体的な線引き基準を解説します。
1. 土地の譲渡及び貸付|「期間」と「施設の有無」で分かれる課税関係
土地は使っても減耗しない資産であるため、土地の譲渡及び貸付は原則として「非課税」と定められています。しかし、ここには実務上の例外が厳格に設けられています。
- 土地の貸付期間が1ヶ月未満の場合:「課税取引」となります(展示場や臨時駐車場としての短期利用など)。
- 施設の利用に伴って土地が使われる場合:「課税取引」となります。例えば、アスファルト舗装やフェンス、車止めが整備された駐車場、テニスコートやグラウンドの貸付は、土地自体の貸付ではなく「施設の利用料」とみなされるため課税対象です。青空駐車場(更地のまま駐車スペースとして貸し出す場合)のみが「非課税」です。
2. 給与・賃金の取扱い|雇用契約と業務委託の決定的な違い
自社の役員や従業員に支払う給与・賃金・賞与は「不課税取引」です。雇用契約に基づく労働の提供は、事業者としての独立した取引ではないため「事業として対価を得て行う資産の譲渡等」に該当しません。
一方で、フリーランスや外部企業へ支払う外注費・業務委託費は「課税取引」となります。実態が雇用関係に近いにもかかわらず外注費として処理し、仕入税額控除を適用しているケースは、税務調査で最も厳しく否認されやすい典型ポイントです。
3. 寄付金・祝金・香典|対価性の有無が境界線
見返りを求めずに支払う寄付金、慶弔見舞金、取引先への祝金・香典は「不課税取引」です。資産の譲渡や役務提供に対する「対価」が存在しないためです。
注意が必要なのは、名目が「会費」や「賛助金」であっても、機関誌の定期送付を受けたり施設利用の優遇を受けたりといった明白な対価性がある場合は「課税取引」になる点です。業界団体の同業者組合費などは、業務運営のための役務対価とみなされる部分について課税仕入となるケースがあります。
4. 住宅用家賃と事業用家賃
建物の賃貸借において、契約書上で「居住用(住宅用)」と明記されている家賃は「非課税」です。これに対し、「事務所」「店舗」「倉庫」などの事業用家賃はすべて「課税取引」となります。社宅家賃の徴収や賃貸借契約の更新料を処理する際は、用途区分の確認が不可欠です。
【実務直結】仕訳と勘定科目具体例|会計ソフト入力で失敗しない現場ルール
日常の会計処理で迷わないよう、具体的な仕訳例と推奨される税区分設定のパターンを示します。
取引別の仕訳具体例
【例1】事業用の土地を3,000万円で売却し、普通預金に入金された場合
(借方)普通預金 30,000,000円 /(貸方)土地 25,000,000円
(貸方)固定資産売却益 5,000,000円(税区分:非課税売上)
※土地売却対価の3,000万円全額が消費税申告書上の非課税売上高(課税売上割合の分母)に計上されます。
【例2】従業員の給料総額50万円を普通預金から支払った場合(源泉税等は省略)
(借方)給料手当 500,000円(税区分:対象外・不課税) /(貸方)普通預金 500,000円
※「非課税仕入」ではなく「対象外(不課税)」として設定しなければなりません。
【例3】取引先の社長就任祝いとして祝金3万円を現金で渡した場合
(借方)接待交際費 30,000円(税区分:対象外・不課税) /(貸方)現金 30,000円
※祝金や香典などの現金を包む行為は対価性がないため不課税です。ただし、お祝いの品物(胡蝶蘭や菓子折りなど)を購入して贈った場合は、商品の購入行為そのものに対価性があるため「課税仕入(10%または8%)」となります。
消費税申告書の書き方と国税庁タックスアンサーの活用
決算時に作成する消費税申告書において、売上金額は「課税売上」「非課税売上」「免税売上」の各欄に正確に振り分けて転記します。不課税売上は申告書の売上欄には一切記載しません。
実務で判断に迷った際は、国税庁タックスアンサー(コード6201『非課税となる取引』、コード6209『非課税と不課税の違い』等)で最新の法規と個別通達を確認するルーティンを確立することが、申告書の作成ミスを防ぐ最短ルートです。
【実態検証】現場の経理・税務調査で頻発するトラブルの真相
実際の税務調査現場において、国税調査官が鋭く切り込む領域の1つが「外注費と給与の振分」および「課税仕入と不課税仕入の混同」です。
税務署OBの税理士への取材や過去の国税不服審判所の裁決事例を精査すると、多額の追徴税額が発生するパターンの多くは、仕入・経費側での「不課税項目の課税計上ミス」に起因しています。本来は不課税である従業員への慶弔費や公的証明書の発行手数料、海外取引の手数料を誤って「課税仕入」に含めてしまい、仕入税額控除を過大に受けていたとして全額追徴されるケースが目立ちます。
また、クラウド会計ソフトを導入した企業の現場では、自動仕訳ルール(AI推論)による誤設定が新たな課題となっています。「交際費」「支払手数料」といった勘定科目に対して機械的に一律「課税仕入10%」の税区分が割り当てられ、中身が祝金や公的機関への手数料であるにもかかわらず課税処理されてしまうエラーが後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税区分の判定精度を高め、税務リスクをゼロ化するために、自社の体制に応じた判断基準とチェックリストを提示します。
| 事業者の属性・状況 | リスク度と推奨対応策 | 実務における必須チェック体制 |
|---|---|---|
| 課税売上高5億円以下かつ 課税売上割合95%以上の事業者 | 【注意度:中】 全額控除が適用されるが、判定ミスで95%を下回ると翌期以降も含め税負担が急増するリスクあり。 | 土地の売却や有価証券譲渡など、一時的な大型非課税取引の発生月には事前に税理士と課税売上割合をシミュレーションする。 |
| 不動産業・医療福祉・ 金融業の事業者 | 【注意度:極めて高】 恒常的に非課税売上が発生するため、課税・非課税・不課税の厳密な区分が毎期の納税額に数百万円単位で直結する。 | 「個別対応方式」に対応した仕訳ルールの完全マニュアル化と、請求書単位での税区分二重チェック体制を敷く。 |
| フリーランス・小規模法人 (本則課税を選択中) | 【注意度:高】 会計ソフトの自動推論に依存し、慶弔費や会費、給料の税区分設定ミスが蓄積しやすい。 | 勘定科目と税区分の一対一登録を見直し、「交際費(不課税)」「支払手数料(不課税)」といった補助科目を設けて入力ミスを物理的に遮断する。 |
【非課税 不課税 違い】に関するよくある質問(FAQ)
Q1:簡易課税制度を選択している場合でも、非課税と不課税の違いを気にする必要がありますか?
A1:簡易課税を選択している場合、仕入税額控除は「課税売上高」にみなし仕入率を掛けて計算するため、仕入側の税区分ミスが納付税額に与える影響は小さくなります。しかし、売上側の判定ミス(例:非課税売上や不課税売上を誤って課税売上に含めてしまうこと)は、そのまま余分な消費税の過大納付につながります。売上区分の厳密な管理は簡易課税であっても不可欠です。
Q2:国や自治体から支給された補助金・助成金を受け取った場合の消費税区分はどうなりますか?
A2:補助金・助成金・給付金は、特定の役務提供や資産譲渡に対する対価として支払われるものではないため、原則としてすべて「不課税取引(課税対象外)」となります。消費税申告書の課税売上割合の計算(分母・分子)にも一切含めません。
Q3:事務所や店舗を退去した際に返還されない「敷引き」や「礼金」はどう処理しますか?
A3:返還されない礼金や権利金、敷引き分は、物件の用途によって区分が分かれます。居住用マンションの礼金は「非課税売上(借主側は非課税仕入)」ですが、オフィスや店舗など事業用物件の礼金は資産の貸付けに伴う対価とみなされるため「課税売上(借主側は課税仕入)」となります。なお、将来返還される保証金・敷金自体は単なる預り金であるため「不課税」です。
Q4:海外のIT企業へ支払うクラウドサービスや広告の利用料は不課税ですか?
A4:海外企業との取引であっても、役務の提供を受ける場所が国内である場合は「電気通信利用役務の提供」として消費税の対象となります。事業者向けサービス(Google広告やAWS等)は「リバースチャージ方式」の対象となり、消費者向けサービスは「登録国外事業者」からの請求であるか等によって仕入税額控除の可否が分かれます。単に海外送金だからといって「不課税」と判断するのは誤りです。
まとめ:正確な税務判断が企業の財務体質を守る
「非課税」と「不課税」は、外見上は同じ「消費税が上乗せされない取引」でありながら、その税務上の構造と財務への影響力は対極に位置します。
- 非課税:課税要件を満たすが政策的に除外されたもの(課税売上割合の分母に入る)
- 不課税:そもそも課税の4要件を満たさないもの(計算式から完全に除外される)
この根本原則を組織内で共有し、日々の伝票入力や会計システムの初期設定を点検することが、予期せぬ追徴税額の回避や適切なタックスマネジメントへの第一歩となります。曖昧な取引が発生した際は、自己判断で処理を進めず、消費税法の4要件に照らし合わせるか、顧問税理士等の専門家へ早期に確認する体制を維持してください。 (出典: 非課税 不課税 違い(Yahoo!ニュース))
