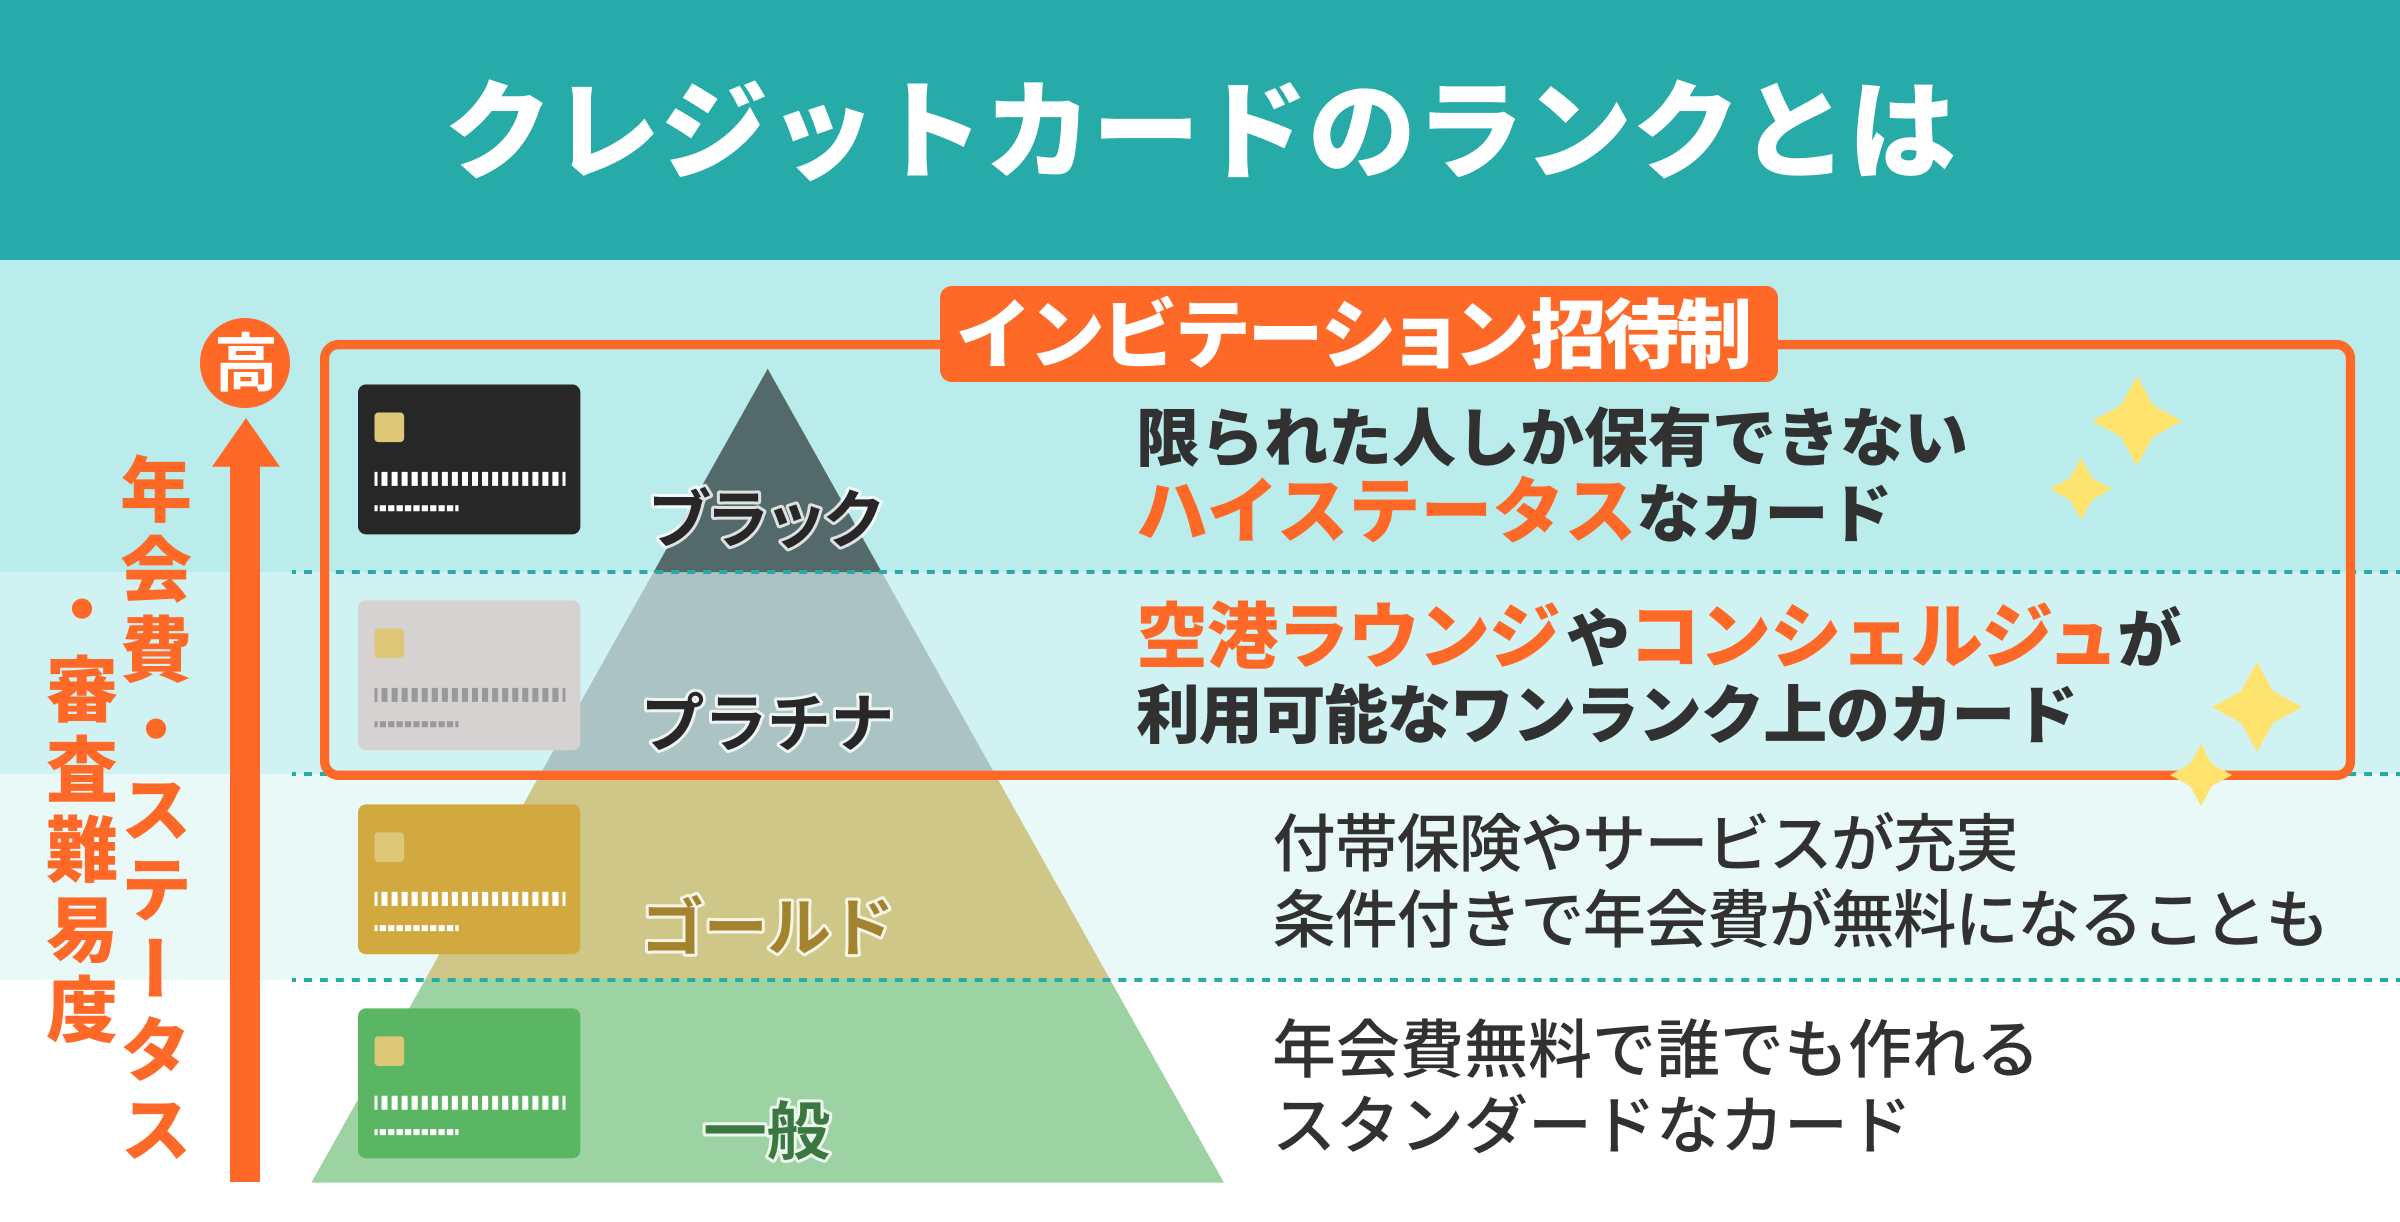
「今すぐ作れる審査が緩いクレジットカードはないか」「ブラックでも通る極甘ファイナンスはあるのか」と探している方は少なくありません。急な出費やキャッシュレス決済の普及に伴い、カード発行を急ぐ声は年々増加しています。
結論から申し上げると、日本の法律と金融システムの構造上、誰でも無条件で通るような「審査が甘いカード」や「極甘審査」を公認する正規の会社は存在しません。しかし、カード会社ごとに審査基準やターゲット層が異なり、独自のスコアリングを採用しているカードを選ぶことで、通過の可能性を大きく引き上げることは可能です。本記事では、2026年最新の審査動向とともに、審査落ちの根本原因と具体的な打開策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:割賦販売法により返済能力の調査が義務付けられており、無審査や「極甘」を謳う業者は違法業者の危険性が極めて高い。
- 要点2:銀行系・信販系と異なり、現在の返済能力を重視する消費者金融系やデポジット型なら発行の道が開ける。
- 要点3:CICなどの信用情報を傷つけない申込み手順と、短期間の多重申込み回避が審査通過の決定打となる。
【真相解明】「極甘審査ファイナンス」の噂は本当か?審査が緩いカードが存在しない構造的理由
ネット掲示板やSNS上で散見される「極甘審査ファイナンス」や「誰でも100%発行可能」といった文言の背景には、消費者の焦りにつけ込む危険な罠が潜んでいます。日本のクレジットカード会社は、割賦販売法第30条の2に基づき、利用者の「支払可能見込額」を調査することが法的に義務付けられています。
経済産業省の指導のもと、年収から生活維持費や年間請求予定額を差し引いた金額を算出しなければならないため、返済能力を無視してカードを発行することは法律違反にあたります。したがって、「審査なし」や「ブラック歓迎」を公然と掲げる業者は、正規のクレジットカード会社ではなく、違法な闇金(ヤミ金融)や個人間融資詐欺である可能性が極めて濃厚です。
一方で、「審査が通りやすい」と巷で噂される背景には、各カード会社がターゲットとする顧客層(若年層、主婦層、自社経済圏の利用者など)の違いがあります。審査が「甘い」のではなく、「独自の審査基準により、従来の銀行系とは異なる視点で評価している」というのが金融業界における客観的な事実です。
【2026年最新】クレジットカード審査難易度一覧と各系統の特徴
クレジットカードは発行元のビジネスモデルによって審査の難易度や傾向が明確に分かれています。過去の実績を厳しく精査する系統もあれば、現在の利用意思や支払能力を柔軟に評価する系統も存在します。
| カードの系統 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行系カード (三井住友・三菱UFJ等) | スコアリング基準厳格 年収目安:300万円以上 | 難易度:★★★★★ 過去の信用履歴を最重視 | ステータス性は高いが、過去に延滞履歴がある場合は通過が極めて困難。 |
| 信販系・交通系 (JACCS・オリコ・View等) | 勤続年数・居住形態を重視 年収目安:200万〜250万円 | 難易度:★★★★☆ 安定した固定収入が必要 | 割賦販売の実績を重視するため、クレヒス(利用履歴)の蓄積が必須。 |
| 流通系・ネット系 (楽天カード・エポス等) | 自社サービス利用実績を加味 年収目安:100万円〜(主婦・学生可) | 難易度:★★★☆☆ 裾野を広げた機械審査 | 会員獲得に積極的。楽天カードの審査が通りやすい理由はグループ経済圏の利用促進にある。 |
| 消費者金融系 (ACマスターカード等) | 現在の支払能力に特化 年収目安:安定収入(パート・アルバイト可) | 難易度:★★☆☆☆ 消費者金融独自の審査基準 | 過去の金融事故よりも「現在の返済能力」を優先。即日発行の選択肢として有力。 |
| デポジット型 (Nexus Card等) | 保証金(5万〜)預入必須 年収基準:極めて柔軟 | 難易度:★☆☆☆☆ 貸倒リスクを保証金で担保 | 信用情報機関CICに異動情報がある方でも発行実績多数。クレヒス修復に最適。 |
なぜ落とされるのか?クレジットカード審査に落ちる決定的な理由とCIC信用情報
審査に通過できない場合、必ず明確な要因が存在します。カード会社が最も恐れるのは「貸し倒れ(貸した金が回収不能になること)」であり、審査落ちの約8割は信用情報機関(CIC・JICC)に記録された情報に起因します。
クレジットカードやローンの支払いが61日以上または3か月以上遅れると、信用情報に「異動」という文字が記録されます。これがいわゆるブラックリスト入りの状態です。この異動情報は、完済から最長5年間保持されるため、その期間中は一般的なカードの新規発行が極めて厳しくなります。
また、見落とされがちなのが「携帯電話本体の分割払い(端末割賦)」の滞納です。毎月の通信料金と一緒に引き落とされる端末代金も立派な割賦契約であり、残高不足による数日の引き落とし不能が重なると、信用情報に傷(延滞マーク「A」)がつき、審査落ちの直接的な引き金となります。
さらに、短期間に複数のカードへ申し込む「多重申込み(申込みブラック)」も大きな原因です。CICには申込履歴が6か月間記録されるため、1か月に3枚以上の申込みを行うと、「極度の資金難に陥っているのではないか」とシステムが自動判定し、門前払いにされるケースが後を絶ちません。
専業主婦や無職でも作れる?属性別の通過戦略と在籍確認の実態
「収入がない専業主婦や無職はカードを作れないのか」という点について、結論を言えば、属性に応じた正しい申込みを行えば十分に発行可能です。
専業主婦(主夫)の場合、本人に収入がなくても「配偶者の年収(世帯年収)」を申告することで発行できる流通系カード(イオンカードや楽天カードなど)が多数あります。配偶者の同意書を求められるケースは稀で、世帯全体の返済能力に基づいて審査が行われます。
一方、完全な無職(求職中など)の場合は、割賦販売法上の支払可能見込額が算出できないため、通常のカード発行は困難です。ただし、預貯金が十分にある場合や、アルバイト・クラウドソーシング等で月数万円でも「継続的な収入」を作ってから申し込むことで、消費者金融系や流通系カードの審査対象に入ることができます。
また、職場への電話連絡である「在籍確認」を不安視する声も多く聞かれます。近年のデジタル審査では、信用情報に問題がなく本人確認書類が整っていれば、在籍確認なし(原則電話連絡なし)で即時発行されるカード(三井住友カードの即時発行サービスやPayPayカードなど)が主流になりつつあります。ただし、申込内容に不備がある場合や、転職直後で勤務先データが更新されていない場合は確認の電話が入ることがあります。
審査通過率を高める独自審査系カードとデポジット型の選択肢
過去に支払いの遅延があったり、スコアリング審査に不安がある場合、選択肢を戦略的に絞る必要があります。
1. ACマスターカード(消費者金融系独自審査)
アコムが発行するACマスターカードは、過去のクレヒスよりも「現在の安定収入と返済能力」を重視する独自審査基準を採用しています。パート・アルバイトでも毎月の定期収入があれば申込み対象となり、全国の自動契約機(むじんくん)やバーチャルカード発行により即日利用が可能な点が最大の強みです。
2. Nexus Card(デポジット型クレジットカード)
「過去の金融事故から年数が経っていない」「どうしても一般カードの審査に通らない」という方におすすめなのが、事前に保証金を預け入れるデポジット型クレジットカードです。事前に預けた保証金(5万円〜)がそのまま利用限度額となるため、カード会社側の貸倒リスクが事実上ゼロになります。デポジット型でありながら、利用実績は正規のクレジットカードと同様にCICへ良好なクレヒス(「$」マーク)として蓄積されるため、将来的な他社カード発行に向けた「信用修復(クレヒス修行)」に最適なツールとなります。
3. 審査なし後払い決済(BNPL)という代替案
即時決済やネット通販の利用が主目的であれば、クレジットカードの審査を介さない後払いアプリ(Paidy、バンドルカード、Kyashなど)を活用するのも有効です。SMS認証と本人確認のみで数千円〜数万円の利用枠が付与され、急な支出に対応できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
知恵袋やSNSなどのコミュニティでは、日々審査結果に関するリアルな体験談が共有されています。それらを分析すると、審査通過と否決を分ける明確な境界線が見えてきます。
「年収200万円未満のフリーターだが、楽天カードのキャッシング枠を0円にして申し込んだら10分で発行完了メールが届いた」という声が多く見られる一方、「年収500万円の正社員でも、過去半年に4社連続で申し込んだらすべて即否決された」という手記も存在します。
現場のデータが示すのは、「年収の多寡よりも、信用情報の一貫性と借入希望枠の設定ミス」が合否を分けているという現実です。特にキャッシング枠を設定すると、割賦販売法に加えて貸金業法(総量規制)の審査が二重に課されるため、審査落ちのリスクが一気に跳ね上がります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーおよび行動経済学の観点から、審査に不安がある方の取るべき選択基準を整理します。
▼今すぐ申し込むべき人: ・過去に長期延滞がなく、パートやアルバイト等で月々の安定収入がある方 ・自社の経済圏(楽天市場、PayPay、イオン等)を日常的に利用している方 ・キャッシング枠を「0円」にし、利用限度額を最小限(10万〜30万円)に設定できる方
▼申込みを控え、準備を優先すべき人: ・直近6か月以内に複数のクレジットカードに申し込んで落ちている方(⇒最後の申込から半年待機が必要) ・CICに「異動」情報が残っており、保証金を用意できる方(⇒デポジット型カードを選択すべき) ・他社からの無担保借入(消費者金融やカードローン)が年収の3分の1に達している方(⇒まずは既存借入の返済が最優先)
【クレジット カード 審査 緩い】に関するよくある質問(FAQ)
Q1:無職でも絶対に作れるクレジットカードはありますか?
A1:法的な返済能力調査が義務付けられているため、「絶対に作れる」通常のクレジットカードは存在しません。ただし、配偶者に収入がある専業主婦であれば流通系カード、一定の預貯金があり保証金を預け入れられる方であればデポジット型カード(Nexus Card等)の発行が可能です。
Q2:多重申込みで審査落ちした場合、どれくらい期間を空ければいいですか?
A2:信用情報機関(CIC)に照会履歴が残る期間は「申込みから6か月間」です。多重申込み(申込みブラック)が原因で落ちた場合は、最後の申込みから最低6か月が経過し、履歴が完全に消去されてから再申込みを行うのが鉄則です。
Q3:審査通過率を少しでも上げる裏ワザはありますか?
A3:裏ワザと呼ばれる有効な手段は「キャッシング利用可能枠を0円(または希望しない)に設定すること」「固定電話や職場の直通番号を正確に記載すること」「誤字脱字をゼロにすること」です。これにより貸金業法の審査を回避し、返済能力審査のみに絞ることができます。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの審査において、「誰でも通る緩いカード」という幻想を追うのは極めて危険です。金融庁や割賦販売法の規制が年々高度化する中、正規のカード会社はAIスコアリングと信用情報を厳格に組み合わせてリスク管理を行っています。
審査に通過するための本質は、自らの信用ステータスを客観的に把握し、身の丈に合った系統(流通系・消費者金融系・デポジット型)を正しく選択することにあります。まずはキャッシング枠を0円に設定し、1社ずつ丁寧に申し込むこと、そして必要に応じてデポジット型で着実にクレヒスを積み上げることが、望むカードを手に入れる最短の道筋となります。 (出典: クレジット カード 審査 緩い(Yahoo!ニュース))
