老後資金の大きな柱となる退職金。「自分の勤める会社の退職金は、世間の平均と比べて多いのか、それとも少ないのか」と不安や疑問を抱く方は少なくありません。物価高への懸念や働き方の多様化が進むなか、退職金制度の在り方そのものが転換期を迎えています。
厚生労働省の統計や各種民間調査の最新データを紐解くと、企業規模や学歴、勤続年数によって支給額には数千万円規模の「残酷な格差」が存在することが浮き彫りになってきました。この記事では、最新の退職金相場から手取り額の計算ロジック、見逃せない税制見直しの影響まで、分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:定年退職金の平均相場は、大企業(大卒)で約2,000万〜2,500万円、中小企業で約1,000万〜1,200万円、公務員で約2,100万円と、企業規模により2倍以上の開きがある。
- 要点2:自己都合退職では会社都合に比べて支給額が3割〜5割程度減額されるケースが多く、勤続年数が短い段階での離職は大きく不利になる。
- 要点3:退職所得控除の見直し議論が進んでおり、将来的には勤続20年以上の長期勤務者に対する税負担増の可能性があるため、手取り計算の正しい把握が欠かせない。
【2026年最新】退職金相場の実態|大企業・中小企業・公務員の支給額比較
退職金の支給水準を大きく左右する最大の要素は「企業規模」と「組織の属性」です。公的機関や各種調査団体のデータをもとに、定年まで勤め上げた場合の平均的な相場を比較すると、明確な階層構造が見えてきます。
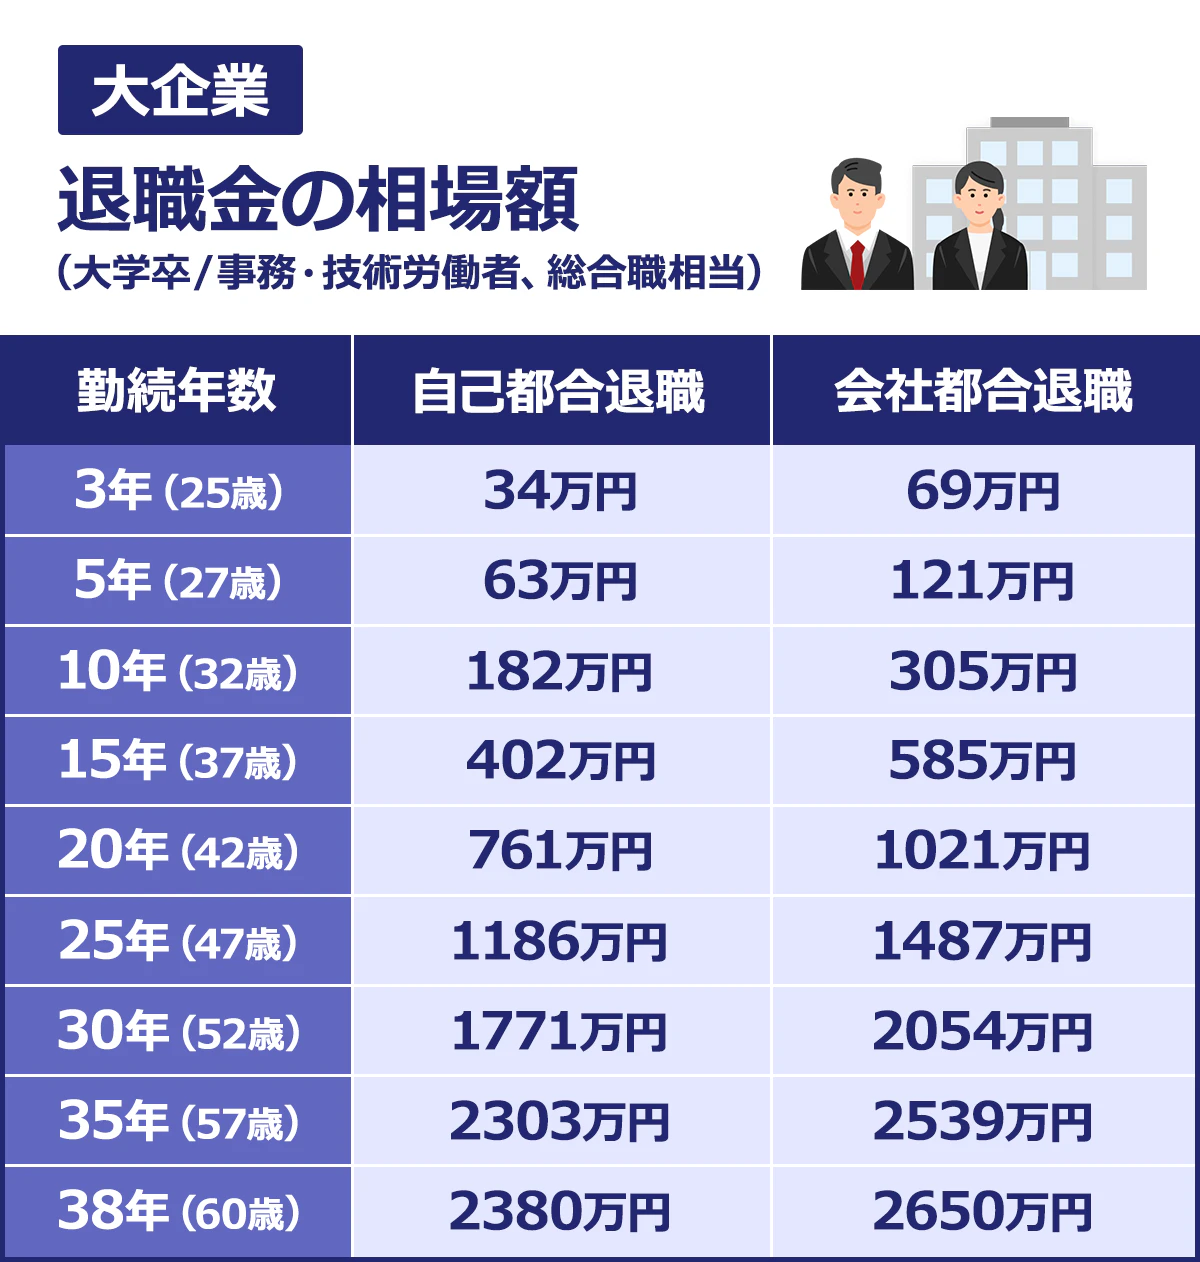
厚生労働省の「就労条件総合調査」や中央労働委員会の賃金事情等総合調査によると、大企業(資本金5億円以上・従業員1,000人以上規模)の大卒定年退職金相場は、およそ2,000万〜2,500万円で推移しています。基本給連動型からポイント制退職金への移行が進み、ピーク時よりは減少傾向にあるものの、依然として高水準を保っています。
一方、東京都産業労働局の中小企業の賃金・退職金事情などの調査によると、中小企業における大卒定年退職金の相場は約1,000万〜1,200万円にとどまります。大企業と比較すると半分から6割程度であり、定年時の一時金だけで1,000万円以上の開きが生じるのが現実です。
これら民間企業に対して、安定した水準を維持しているのが公務員です。内閣人事局や人事院が公表する給与・退職手当データによると、国家公務員および地方公務員の定年退職金相場は約2,100万〜2,200万円となっています。民間大手企業の水準に準拠して設計されているため、中小企業勤務者と比べると手厚い給付設計が維持されています。
学歴と定年年齢でこれだけ違う!大卒・高卒の格差と60歳・65歳定年の現実
退職金額の差は、企業規模だけでなく「最終学歴」や「定年退職を迎える年齢」によっても大きく開きます。
学歴別の格差に目を向けると、同じ企業規模であっても大きな差が生じます。大企業の場合、大卒の定年退職金が約2,200万円であるのに対し、高卒(現業・事務系)の平均額は約1,700万〜1,900万円となります。中小企業では、大卒が約1,100万円に対し、高卒は約800万〜900万円です。高卒入社は勤続年数が4年長くなるにもかかわらず、生涯賃金ベースの基本給設定や算定係数の違いから、最終的な支給額は大卒が上回る構造が定着しています。
また、近年急速に広がる「定年延長」に伴う支給額の変化も無視できません。かつて主流だった60歳定年時の退職金相場と、選択制が増えた65歳定年時の退職金相場では、企業の制度設計によって二つのパターンに分かれます。
一つは「60歳時点で退職金を一度確定・清算し、60歳以降の勤務には退職金を加算しない」パターンです。もう一つは「65歳まで勤務することでポイントを加算し、満額支給する」パターンですが、後者の場合でも60歳以降の支給率の伸びは緩やかになるケースが目立ちます。定年延長を選んだからといって、退職金が劇的に増えるわけではない点に注意が必要です。
勤続年数別の平均額と「自己都合・会社都合」で生じる支給額の決定的な差
退職金は定年時だけでなく、転職や独立など中途退職の際にも支払われます。中途退職における支給額の目安は、勤続年数と退職理由によって劇的に変化します。
厚生労働省の統計などを基にした勤続年数別の支給相場(大卒・中小企業平均)は以下のとおりです。
・勤続5年:約40万〜60万円
・勤続10年:約150万〜200万円
・勤続20年:約450万〜600万円
・勤続30年:約800万〜1,000万円
ここで極めて重要になるのが、「自己都合退職」と「会社都合退職」の支給係数の違いです。多くの企業では就業規則において、自己都合退職に対して「自己都合減額係数」を設定しています。勤続10年未満の早い段階で自己都合退職した場合、会社都合の支給基準に比べて40〜60%程度に減額されるケースが珍しくありません。
勤続20年を超えると自己都合の減額率は緩和される傾向にありますが、それでも満額の80〜90%程度にとどまることが一般的です。転職やキャリアチェンジを検討する際は、自己都合減額によって退職金が想定より大きく目減りするリスクを事前に試算しておく必要があります。
「実は退職金が出ない?」制度なし企業の割合と早期退職優遇措置の相場
「退職金はどの会社でも必ずもらえるもの」という認識は、現代の雇用環境においては誤解と言わざるを得ません。
厚生労働省の就労条件総合調査によると、退職給付制度を導入していない企業の割合は約25〜26%に達しています。つまり、国内の労働者の約4人に1人は退職金制度のない企業で働いている計算です。特に飲食・宿泊業、ITスタートアップ、小規模サービス業などでは、退職金制度を設けず毎月の給与や賞与に成果を反映させる「退職金なし」の年俸制を選択する企業が増えています。
その一方で、大手企業を中心に従業員の年齢構成是正や事業再編を目的として実施されるのが「早期希望退職制度」です。この制度を利用する場合、通常の自己都合退職金に加えて特別加算金(退職優遇措置)が上乗せされます。
早期退職の加算金相場は、対象者の年齢や勤続年数、業績によって変動しますが、一般的には月給の12カ月分〜36カ月分(年収1〜3年分相当)が相場です。金額にして500万〜2,000万円程度が通常の一時金に上乗せされるため、50代の早期退職優遇措置では合計支給額が3,000万円を超える事例も存在します。
退職金の手取りはいくら残る?退職所得控除の見直し議論と税金計算の仕組み
退職金は額面がそのまま手元に入るわけではありません。所得税と住民税が源泉徴収されますが、退職金は長年の勤労への報奨という意味合いが強いため、他の給与所得に比べて税制上の優遇措置が極めて手厚く設定されています。
手取り額を計算する要となるのが「退職所得控除」です。控除額の計算式は以下のようになっています。
・勤続20年以下の場合:40万円 × 勤続年数(最低80万円)
・勤続20年超の場合:800万円 + 70万円 ×(勤続年数 − 20年)
課税対象となる退職所得金額は、(収入金額 − 退職所得控除額)× 1/2という計算式で求められます。控除を引いた後にさらに半分にした上で税率を掛けるため、税負担は非常に低く抑えられます。
たとえば、大卒で勤続38年勤務し、定年退職金として2,000万円を受け取ったケースで試算してみます。
・退職所得控除額:800万円 + 70万円 ×(38年 − 20年)= 2,060万円
この場合、退職金の額面2,000万円に対して控除額が2,060万円となるため、課税対象額は0円です。結果として所得税・住民税ともに非課税となり、手取り額は額面通りの2,000万円(100%)となります。
しかし、現在注目を集めているのが「退職所得控除の勤続20年超における優遇見直し」に関する議論です。政府の税制調査会では、「勤続20年を超えると控除枠が年40万円から年70万円に拡大する仕組みが、労働移動の円滑化を阻害している」との指摘がなされており、勤続年数に関わらず一律年40万円に平準化する改正案が検討されています。
もし勤続38年の控除額が一律40万円(合計1,520万円)に見直された場合、上記の例では約480万円が課税対象(1/2適用で240万円)となり、数十万円規模の税負担が生じることになります。今後の税制改正のスケジュールには細心の注意を払う必要があります。
【退職金相場】に関するよくある質問(FAQ)
Q1:定年退職金の手取り割合は一般的にどれくらいですか?
A1:退職金の額面と勤続年数によりますが、現行の退職所得控除を活用できる場合、多くの中小企業勤務者や大企業の平均的な受給者であれば額面の90〜98%程度が手元に残ります。ただし、勤続年数に対して支給額が突出して高い場合や、勤続5年以下の短期退職で役員等の特例に該当しない場合などは税率が上がり、手取り割合が80%台に落ちることもあります。
Q2:パートや契約社員でも退職金は支給されますか?
A2:法律上、退職金の支給義務は企業にありません。「同一労働同一賃金」の法制化により、正社員と非正規雇用労働者との不合理な待遇差は禁止されていますが、退職金については職務内容や転勤の有無、貢献度の違いを理由に「支給対象外」と設定している企業が依然として多数派です。就業規則や雇用契約書の退職金規定を必ず確認してください。
Q3:確定拠出年金(iDeCoや企業型DC)の一時金受取と退職金は控除を併用できますか?
A3:一時金として受給する場合、どちらも「退職所得」として扱われます。同じ年に両方を受け取る場合は、退職所得控除の枠を合算して分け合う形になるため、控除枠を超えた部分に課税されます。また、受給時期を数年ずらして受給する場合でも、通称「5年ルール(または前年以前4年内等の制限ルール)」などの重複排除の規定があるため、受取順序や受給年を戦略的に設計することが重要です。
まとめ:老後資金の不安を解消するために今から備えるべきこと
企業規模や学歴によって生じる退職金の格差は、生涯にわたる資産形成に決定的な影響を及ぼします。大企業の約2,000万円以上という相場に対し、中小企業では約1,000万円前後、制度自体が存在しない企業も全体の4分の1に達するというのが現在の労働市場の実情です。
さらに、退職所得控除の縮小議論が進むなど、税制面の優遇が将来的に縮小する可能性も視野に入れておかなければなりません。「会社からの退職金だけで老後資金は安泰」という時代は終わりを告げつつあります。
まずは自身の勤める企業の就業規則を確認し、現時点での見込み額と支給条件を正確に把握すること。その上で、iDeCoや新NISAなどを活用した自助努力による資産形成を組み合わせ、定年後の生活設計を早期に具体化していく姿勢が求められます。 (出典: 退職 金 相場(Yahoo!ニュース))
