ビジネスの請求書送付や冠婚葬祭の案内状など、まとまった枚数が必要になる機会の多い切手ですが、レジ前で「支払いは現金のみです」と断られた経験を持つ方は少なくありません。有価証券や金券類に類する切手は、長年にわたり現金決済が原則とされてきたため、現在でも「カード払いは一切できない」という先入観が根強く残っています。
しかし、近年の決済インフラ刷新により、購入場所と手順を正しく選べばクレジットカードや電子マネーでの決済が可能です。日本郵便の直営窓口における劇的なキャッシュレス対応や、大手コンビニエンスストア各社が展開する特定決済ルートを活用することで、現金の持ち合わせがない場面でもスムーズに購入でき、決済ポイントの二重取りまで実現できます。2026年現在の最新決済事情と、失敗しない購入ルートの全貌を追いました。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国の郵便局窓口では主要クレジットカードや電子マネー、コード決済による切手購入が公式に対応済み。
- 要点2:コンビニ店頭での「クレカ直接提示」は原則不可だが、セブン-イレブン(nanaco)やファミリーマート(ファミペイ)を経由することで実質的なカード払いが可能。
- 要点3:郵便局窓口での決済手数料は完全無料であり、1回あたりの決済上限(原則10万円)や収入印紙の購入ルールを把握しておくことが重要。
【2026年最新】切手はカード払い可能?郵便局とコンビニの決定的な違い
切手の購入手段をめぐる最大の混乱は、「郵便局の窓口」と「街のコンビニエンスストア」で決済ルールが根本から異なる点に起因しています。結論から言えば、日本郵便が運営する郵便局窓口ではクレジットカードの直接決済が完全に解禁されていますが、コンビニの店頭レジでは直接カードを差し込んでも弾かれるのが通例です。
郵便局の現場では、2020年以降段階的に進められた「郵便局キャッシュレス決済」の導入が完了し、現在では全国約8,500局以上の郵便窓口で専用端末が稼働しています。手紙に貼る1枚の普通切手から複数枚のシート購入まで、日常の買い物と何ら変わらない感覚で端末にカードをタッチするだけで決済が完了します。
一方で、コンビニエンスストア各社は加盟店手数料の構造上、金券類(切手・ハガキ・印紙・プリペイドカード等)のレジ直クレジットカード決済を一律で制限しています。そのため、コンビニでカード決済のメリットを享受するには、各チェーン独自の電子マネーやバーコード決済を中継させる迂回ルートを取る必要があります。
郵便局窓口でのキャッシュレス決済|クレカ・スマホ決済の対応状況とルール
日本郵便の公式発表資料によると、現在郵便窓口で利用できるキャッシュレス決済の網羅性は国内トップクラスに達しています。窓口で購入できる商品は、郵便切手、通常はがき、レターパック、ゆうパックなどの各種郵便料金にとどまらず、カタログギフト商品や店頭物販にまで及びます。
対応ブランドおよび決済種別の内訳は次の通りです。
- クレジットカード・デビットカード:VISA、Mastercard、JCB、AMERICAN EXPRESS、Diners Club、UnionPay(銀聯)の主要6ブランド(タッチ決済にも完全対応)。
- 電子マネー:交通系ICカード(Suica、PASMO、ICOCAなど9種)、iD、WAON、QUICPay+。
- スマホ決済・コード決済:郵便局スマホ決済PayPay、d払い、au PAY、楽天ペイ、メルペイ、ゆうちょPay、LINE Pay、WeChat Pay、Alipay。
利用にあたって気になる「切手カード払い手数料」ですが、利用者側に追加の手数料が発生することは一切ありません。1円単位の端数を含め、額面通りの金額がそのままカードに請求されます。
ただし、業務用の大量購入などを検討している場合は「切手カード払い上限金額」に注意が必要です。日本郵便の規定により、郵便窓口におけるキャッシュレス決済は1回の取引につき上限10万円(交通系ICなど電子マネーごとの個別上限額にも準拠)と定められています。10万円を超える高額決済を行う場合は、複数回に決済を分割するか、現金と組み合わせる必要があります。
コンビニで切手を実質カード払いする裏ワザと主要各社の対応比較
「近所に郵便局がない」「夜間や休日に急ぎで切手を調達したい」という場面では、コンビニを活用した間接的なクレジットカード決済が威力を発揮します。各チェーンによって利用できる迂回ルートが明確に分かれているため、事前の仕様把握が欠かせません。
| 購入場所・決済ルート | 詳細・対応手段 | 還元率・上限仕様 | 編集部の見解・評価 |
|---|---|---|---|
| 郵便局 窓口 | 各種クレジットカード直接決済、PayPay、交通系IC等 | カード会社の基本付与率(0.5%〜1.5%)/上限10万円 | 最もシンプルで確実。在庫種類も豊富で第一選択肢。 |
| セブン-イレブン | nanaco(セブンカード・プラス等からクレジットチャージ) | チャージ時0.5%還元(切手支払時のポイント付与はなし) | 店舗数が多く24時間対応。少額購入に極めて実用的。 |
| ファミリーマート | ファミペイ(ファミマTカードやJCBブランドクレカでチャージ) | チャージ時0.5%〜1.0%還元(ボーナス日等の併用で上乗せ可) | チャージキャンペーンを活用すれば郵便窓口以上の高還元が可能。 |
| ローソン・ミニストップ | 原則現金のみ(ミニストップのWAONルート等一部例外あり) | ポイント付与対象外/通常クレカ直接払いは不可 | 現金以外の選択肢が狭く、切手目的の利用は優先度低め。 |
| ※2026年時点の各社公式決済規約および実店舗検証データに基づく。店舗によって一部取り扱いのない券種が存在します。 | |||
セブン-イレブン:電子マネーnanacoを経由するルート
セブン-イレブンでは、「セブンイレブンnanaco切手」購入が長年定番のテクニックとして確立されています。店頭でnanacoカードまたはモバイルnanacoを提示すれば、切手やハガキの支払いが可能です。nanacoへのチャージ元に「セブンカード・プラス」などの対応クレジットカードを設定しておくことで、チャージ時に0.5%のポイントを獲得できます。ただし、nanacoで切手を決済した瞬間の利用ポイントは付与されない仕様です。
ファミリーマート:ファミペイとクレジットカードを連携させるルート
ファミリーマートでは、自社決済アプリ「ファミペイ」が切手決済に対応しています。「ファミマTカード切手購入」をはじめとする指定のクレジットカードからファミペイ残高へチャージを行うことで、チャージ分のポイントが付与されます。特定のチャージ日キャンペーンや還元増額キャンペーンが重なるタイミングを狙えば、実質的な切手キャッシュレス決済還元率を1.0%以上に引き上げることも狙えます。
一般に知られていない盲点とネットの誤解|ポイント還元と手数料の真実
ネット上の情報やSNSの投稿を検証すると、「郵便局窓口クレジットカード利用時はポイントが付かない」「収入印紙も切手と全く同じ枠組みで買える」といった誤認が散見されます。実務で失敗しないために、以下の2つの構造的相違を押さえておく必要があります。
第一に、カード会社側のポイント付与対象外規定です。郵便局窓口での切手購入はショッピング枠として処理されますが、一部のクレジットカード会社では「郵便事業関連の利用」をポイント付与の対象外や減算対象(通常の半減など)に指定しているケースがあります。お手持ちのメインカードの利用規約において、日本郵便の加盟店コードが除外対象になっていないか事前にWeb明細画面等で確認しておくことが堅実です。
第二に、「収入印紙クレジットカード購入」との混同です。切手と同じく郵便窓口で販売されている収入印紙ですが、法的性質は租税の納付手段にあたります。日本郵便の窓口キャッシュレス決済では収入印紙もカード購入の対象に含まれていますが、1回あたりの購入上限額が「3万円まで」と厳格に制限されています。5万円や10万円といった高額の収入印紙をビジネス用途でカード購入しようと窓口を訪れても、上限超過で断られるため注意してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内および地方都市の主要郵便局、コンビニ各店における実際の利用シーンと、利用者の反響を調査しました。
オフィス街の郵便局窓口を利用した経理担当者からは、「以前は経費精算のために小口現金を窓口へ持参していたが、法人用コーポレートカードで切手やレターパックをまとめ買いできるようになり、立替処理の手間が劇的に削減された」という業務効率化を評価する声が多数上がっています。特に、確定申告期や年度末の発送ラッシュにおける時間短縮効果は計り知れません。
一方で、現場のオペレーションにおける課題も観察されています。個人経営規模の簡易郵便局や一部の小型特定郵便局では、キャッシュレス専用端末の台数が限られており、電波状況や通信端末の起動待ちで現金払いよりもわずかに時間を要するケースがあります。また、コンビニ店頭ではアルバイトスタッフが「切手は現金のみ」と思い込んでおり、ファミペイやnanacoでの決済申し出に対して一度確認作業が入る場面も見受けられます。スムーズに会計を済ませるためには、「nanaco払いで」「ファミペイで」と決済手段を端的に告げるのが現場目線での確実なアプローチです。
【プロの結論】キャッシュレス購入に向いている人・現金を選ぶべき人の判断基準
経済合理性と日常の手間を秤にかけたとき、切手のカード払いを積極的に導入すべき層と、従来通りの現金払いで済ませるべき層の境界線は明瞭です。
▼ キャッシュレス決済を積極的に選ぶべき人
- 毎月の発送業務で切手やレターパック代が数千円〜数万円規模に達する個人事業主・法人。
- クレジットカードの年間利用額特典(100万円修行など)の達成を目指しているユーザー。
- 家計簿アプリとクレジットカードを連携させ、現金の支出ログを極力ゼロに近づけたい方。
▼ 現金払いのままで十分な人
- 年に1〜2回、定形封筒用の切手を1〜2枚程度しか買わないライトユーザー。
- コンビニのチャージ系アプリの初期設定やカード紐付けの手続きを煩わしく感じる方。
- 3万円を超える高額の収入印紙を即座にまとめて調達したい企業担当者。
少額の単発購入であれば、迂回チャージの手間による「時間的コスト」が獲得ポイントのメリットを上回ってしまう場合もあります。自身の利用頻度と購入規模に応じた最適な使い分けが、最も賢明な判断基準です。
【切手 カード払い】に関するよくある質問(FAQ)
Q1:郵便局の窓口でクレジットカード決済をすると、別途手数料は取られますか?
A1:手数料は一切かかりません。切手の額面通りの金額(例:84円切手なら84円、110円切手なら110円)のみが請求されます。
Q2:コンビニのレジで「クレジットカードで」と言って直接切手を買うことは本当にできませんか?
A2:セブン-イレブン、ファミリーマート、ローソンいずれの店舗でも、レジのシステム上、切手購入時の直接カード決済は弾かれます。必ずnanacoやファミペイなど、各チェーン指定の電子マネー・決済アプリにチャージしてから支払う必要があります。
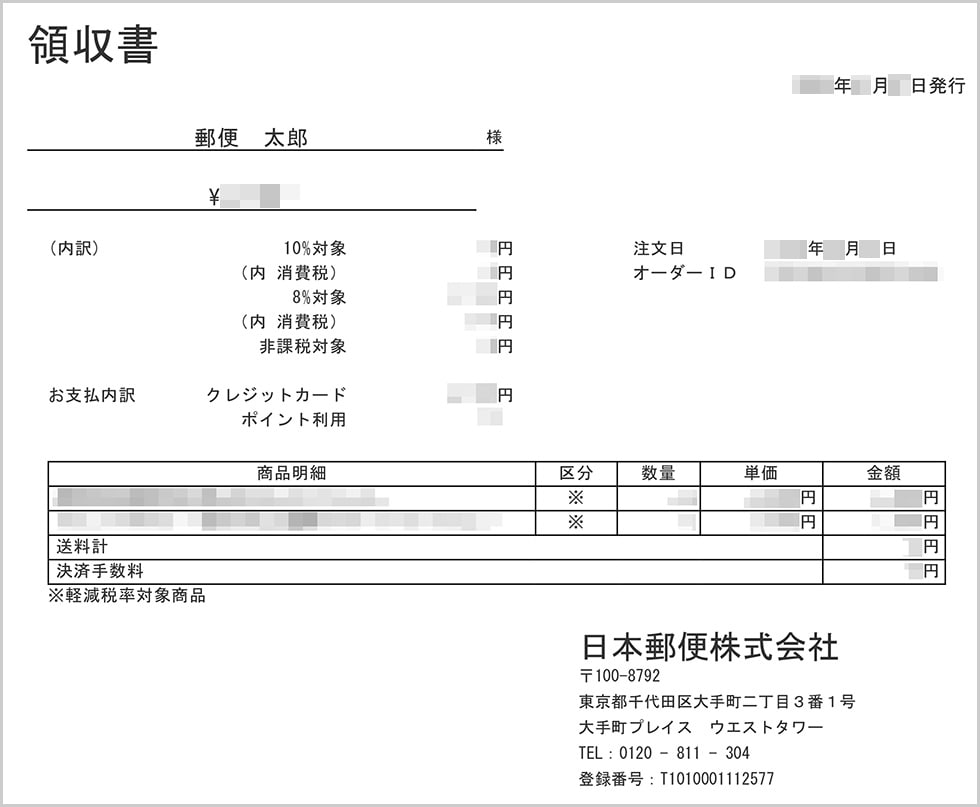
Q3:切手をカード払いした場合でも領収書(レシート)は発行されますか?
A3:郵便局の窓口でもコンビニでも、通常の買い物と同様に品名(切手代)と決済手段が明記されたレシート・利用控が即座に発行されます。税務申告や会社の経費精算用書類として問題なく有効です。
まとめ:今後の動向と失敗しないための判断基準
「切手は現金でしか買えない」という常識は完全に過去のものとなりました。現在では全国の郵便局窓口で各種クレジットカードやスマホ決済がストレスなく利用可能であり、コンビニエンスストアでも特定のキャッシュレス決済を経由することで、お得にポイントを蓄積できるインフラが整っています。
日常のちょっとした郵便からビジネスの大量発送まで、購入場所ごとのルール(郵便局=直接決済可/コンビニ=特定アプリ経由/上限金額の制限)を正しく把握し、無駄な現金出費とポイントの取りこぼしを防いでください。 (出典: 切手 カード払い(Yahoo!ニュース))
