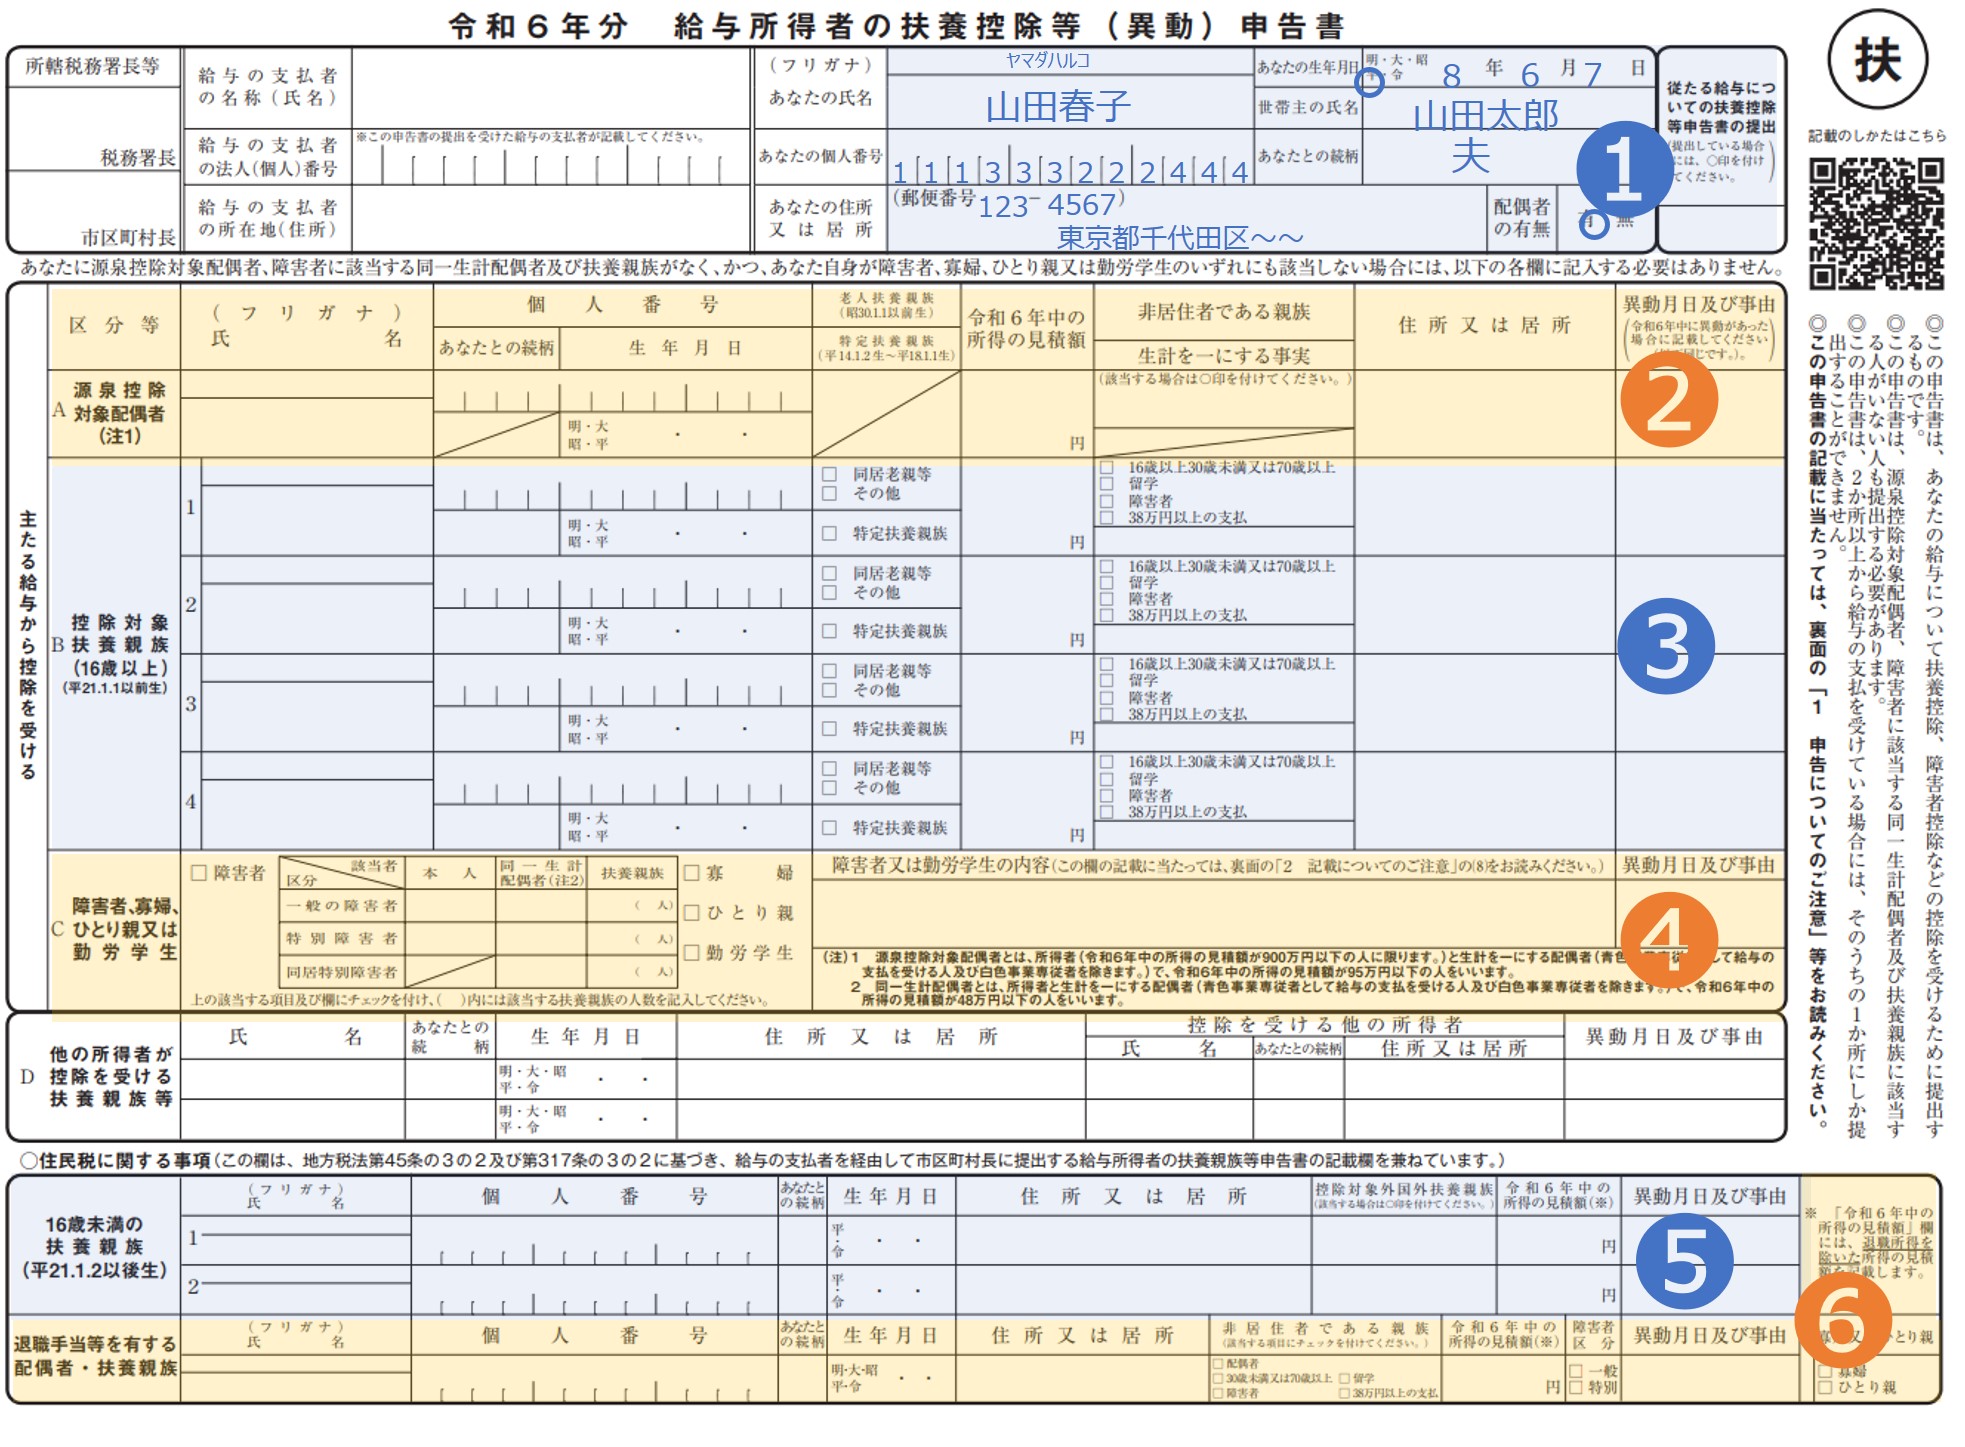
パートやアルバイトで年収130万円前後の収入を得ている方にとって、秋から冬にかけての年末調整シーズンは「書類に何を書けばいいのか」「夫の扶養から外れてしまわないか」と頭を悩ませる時期です。特に「給与所得者の扶養控除等(異動)申告書」や「配偶者控除等申告書」は、用紙の細かな用語や計算式が多く、毎年戸惑う声が後を絶ちません。
年収130万円というラインは、所得税だけでなく社会保険の扶養枠にも関わる極めてデリケートな境界線です。誤った金額を記入したり申告漏れを起こしたりすると、思わぬ追徴課税が発生したり、手取り額が大きく目減りするリスクもあります。本記事では、年収130万円以下のパート勤務者が押さえるべき扶養控除申告書の具体的な記入例や「所得の見積額」の正確な計算手順、各種控除の仕組みについて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収130万円の場合、給与所得控除55万円を引いた「所得の見積額=75万円」を申告書に記入する。
- 要点2:自身の勤務先への提出に加え、夫の会社で「配偶者特別控除」を受けるための申告書記入が必須となる。
- 要点3:税制上の壁(103万円)と社会保険の壁(106万円・130万円)は別物であり、働き損を防ぐルール確認が肝要。
【2026年最新】パート年収130万円以下における扶養控除申告書の基本と提出書類
パート勤務先から年末調整の時期に配られる「給与所得者の扶養控除等(異動)申告書」は、毎月の給料から天引きされる源泉徴収税額を正しい税額区分(甲欄)で計算してもらうための極めて重要な書類です。2箇所以上で掛け持ち勤務をしていない限り、メインで働いているパート先へ原則として全員が提出します。
年末調整でパート(年収130万円以下)の方が提出・関与する主な書類は以下の通りです。
1. あなたのパート先へ提出する書類:
・給与所得者の扶養控除等(異動)申告書(必須)
・基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書(勤務先の指示に応じて提出)
・保険料控除申告書(自身名義で生命保険料や地震保険料を支払っている場合)
2. 夫(世帯主)の勤務先へ提出される書類:
・夫側の配偶者控除等申告書(あなたの年収・所得見積額を記入し、夫が控除を受けるために必要)
自身が養うべき扶養親族がいない場合でも、自分の勤務先に扶養控除申告書を出さなければ、税率が高い「乙欄」で源泉徴収されて手取りが減ってしまうため、白紙のまま放置せず確実に提出しましょう。
【実践記入例】「本人の所得の見積額」の計算方法と給与所得控除55万円のルール
申告書を作成する際、最も多くの人がつまずくのが「所得の見積額」の計算欄です。日常会話で使われる「年収(額面給与)」と、税金計算上の「所得」は明確に区別されています。
会社員やパートなどの給与所得者の場合、年収から経費に相当する給与所得控除(最低55万円)を差し引いた金額が「給与所得」となります。
■ 年収130万円の場合の計算式:
1,300,000円(給与収入の見積額) − 550,000円(給与所得控除額) = 750,000円(給与所得の見積額)
自身の扶養控除申告書の右上や、基礎控除申告書にある「本人の所得の見積額」欄には、130万円ではなく「750,000円」と記入します。この「見積額」は、1月1日から12月31日までの1年間における見込み総支給額(基本給+各種手当、※非課税の通勤交通費は除く)を基準に算出してください。
仮に11月や12月のシフト増減で最終的な年収が数万円前後したとしても、見積もりの段階で数万円程度の軽微なズレであれば、勤務先の最終給与計算で自動的に年末調整(精算)されるため過度に神経質になる必要はありません。
夫側の「配偶者控除等申告書」の記入例|配偶者特別控除を満額受けるポイント
妻のパート年収が103万円を超えて130万円以下である場合、夫側の年末調整では「配偶者控除」ではなく配偶者特別控除の適用対象となります。
夫の勤務先で配布される「給与所得者の基礎控除申告書 兼 配偶者控除等申告書」において、妻(あなた)の情報を記入する手順は以下の通りです。
1. 配偶者(妻)の氏名・生年月日・マイナンバー・住所を記入
2. 「配偶者の合計所得金額の見積額」の計算欄:
・給与所得の「収入金額」に「1,300,000」と記入。
・所得金額欄に「750,000」と記入。
3. 控除額の判定:
・判定テーブルに従い、妻の所得75万円は「判定:給与所得130万円以下(所得48万円超〜95万円以下)」に該当。
・夫の本人の合計所得金額(例:900万円以下)と交差する区分を確認すると、控除額は満額の38万円となります。
配偶者特別控除は段階的に控除額が減っていく仕組みですが、配偶者の年収が150万円以下(合計所得金額95万円以下)かつ夫の合計所得が900万円以下であれば、満額38万円の所得控除が維持されます。つまり、年収130万円の段階では夫側の所得控除額は1円も減額されません。
「103万・106万・130万の壁」の違いを総点検|税金と社会保険の境界線
パートで働く上で混乱を招きやすいのが、税金の境界線と社会保険の境界線が混在している点です。各年収基準の違いを整理します。
・103万円の壁(所得税の壁):
基礎控除48万円+給与所得控除55万円の合計額。これを超えるとパート本人に所得税が発生し始めますが、少額の超過であれば税額は年間数千円程度にとどまります。
・106万円の壁(社会保険・短時間労働者への適用):
従業員数51人以上の企業(社会保険適用拡大の対象事業所)に勤務し、週所定労働時間20時間以上、月額賃金8万8,000円以上などの要件を満たす場合、自身で勤務先の社会保険(健康保険・厚生年金)に加入する義務が生じます。
・130万円の壁(社会保険の扶養境界線):
企業規模に関わらず、すべてのパート勤務者が夫の社会保険の被扶養者から外れる基準です。年間収入見込みが130万円(月額約10万8,334円)以上になると、健康保険証を返却し、自身で勤務先の社保または自治体の国民健康保険・国民年金に加入しなければなりません。
税金面(所得税・住民税)の負担増は緩やかですが、社会保険の扶養から外れると年間約15万〜20万円前後の保険料負担が生じるため、手取り額に直結するインパクトは社会保険の壁のほうがはるかに大きいのが実情です。
「働き損」を防ぐには?夫の扶養から外れる条件と社会保険適用の落とし穴
年収が130万円を超えると、世帯全体の手取り収入が一時的に減少する、いわゆる「働き損」のリスクに直面します。
例えば、年収129万円で夫の扶養内に収まっていれば社会保険料は0円ですが、年収131万円になった途端に扶養から外れ、自身で年間約18万円前後の社会保険料(健康保険+厚生年金)を支払うことになります。その結果、年収が増えたにもかかわらず手取り額が110万円台前半まで落ち込む逆転現象が起こります。
働き損を回避し、家計を最適化するためのポイントは次の3点です。
1. 月収上限の徹底管理:
社会保険の判定は過去の実績だけでなく「今後の見込み(月収108,334円未満)」で厳格に審査されます。繁忙期の突発的な残業代によって月収が跳ね上がると扶養認定を取り消されるリスクがあるため、月ごとのシフト調整を徹底しましょう。
2. 130万円を超えるなら150万〜160万円以上を目指す:
社会保険料を自ら支払っても手取りが130万円当時の水準を超えるには、おおよそ年収155万円以上稼ぐ必要があります。中途半端に135万円程度で抑えるのではなく、しっかり労働時間を増やしてキャリアアップと将来の年金受給額増を狙う戦略が現実的です。
3. 夫の会社の「家族手当(配偶者手当)」支給基準を確認:
夫の勤務先によっては「妻の年収103万円以下」や「130万円未満」を家族手当の支給条件に設定しているケースがあります。手当が月額1万〜2万円支給されている場合、扶養を外れることで家計全体が大幅な減収になるため、事前に夫の就業規則を確認しておくことが不可欠です。
【扶養控除申告書 パート 130万以下 記入例】に関するよくある質問(FAQ)
Q1:パート先から交通費が支給されていますが、年収130万円の計算に含めるべきですか?
A1:税金(所得税)と社会保険で扱いが異なります。所得税の計算(扶養控除申告書に書く所得の見積額)では、非課税限度額内(公共交通機関利用で月15万円まで)の通勤手当は年収から除外して計算します。一方、社会保険の「130万円の壁」を判定する際には、交通費や各種手当も含めた「総支給額」で判断されるため注意が必要です。
Q2:年の途中でパートを始めた場合、所得の見積額はどう書けばいいですか?
A2:申告書に記入するのは「その年の1月1日から12月31日までの合計収入見込み」です。年の途中(例えば7月)から働き始めた場合は、12月末までに支給される見込み給与の総額から給与所得控除(55万円)を引いて計算します。途中で始めたため年間収入が55万円以下の見込みであれば、所得の見積額は「0円」と記入します。
Q3:年収が130万円を少し超えてしまいそうな場合、扶養控除申告書をごまかして書いてもバレませんか?
A3:必ず発覚します。勤務先から市区町村へ「給与支払報告書」が提出され、税務署や健康保険組合の間でデータが連携・突合されます。虚偽の記載をした場合、後から年末調整のやり直しや追徴課税(延滞税含む)が科されるほか、夫の健康保険組合から過去に遡って扶養を剥奪され、過去の医療費負担分や保険料を一括請求される深刻なトラブルに発展します。
まとめ:正しい申告書の書き方を押さえて損のない働き方を
パート年収130万円以下における年末調整は、自分の勤務先に提出する扶養控除申告書に給与所得控除55万円を差し引いた「所得の見積額(75万円)」を正確に記入し、夫側の配偶者特別控除を適切に申告することが基本となります。
税制上の優遇措置を活用しつつ、社会保険の加入基準や扶養枠のルールを正しく理解しておくことが、家計の「働き損」を防ぐ最大の防衛策です。年末調整の手続きをスムーズに終わらせ、安心してご自身のライフスタイルに合った働き方を実現していきましょう。 (出典: 扶養控除申告書 パート 130万以下 記入例(Yahoo!ニュース))
