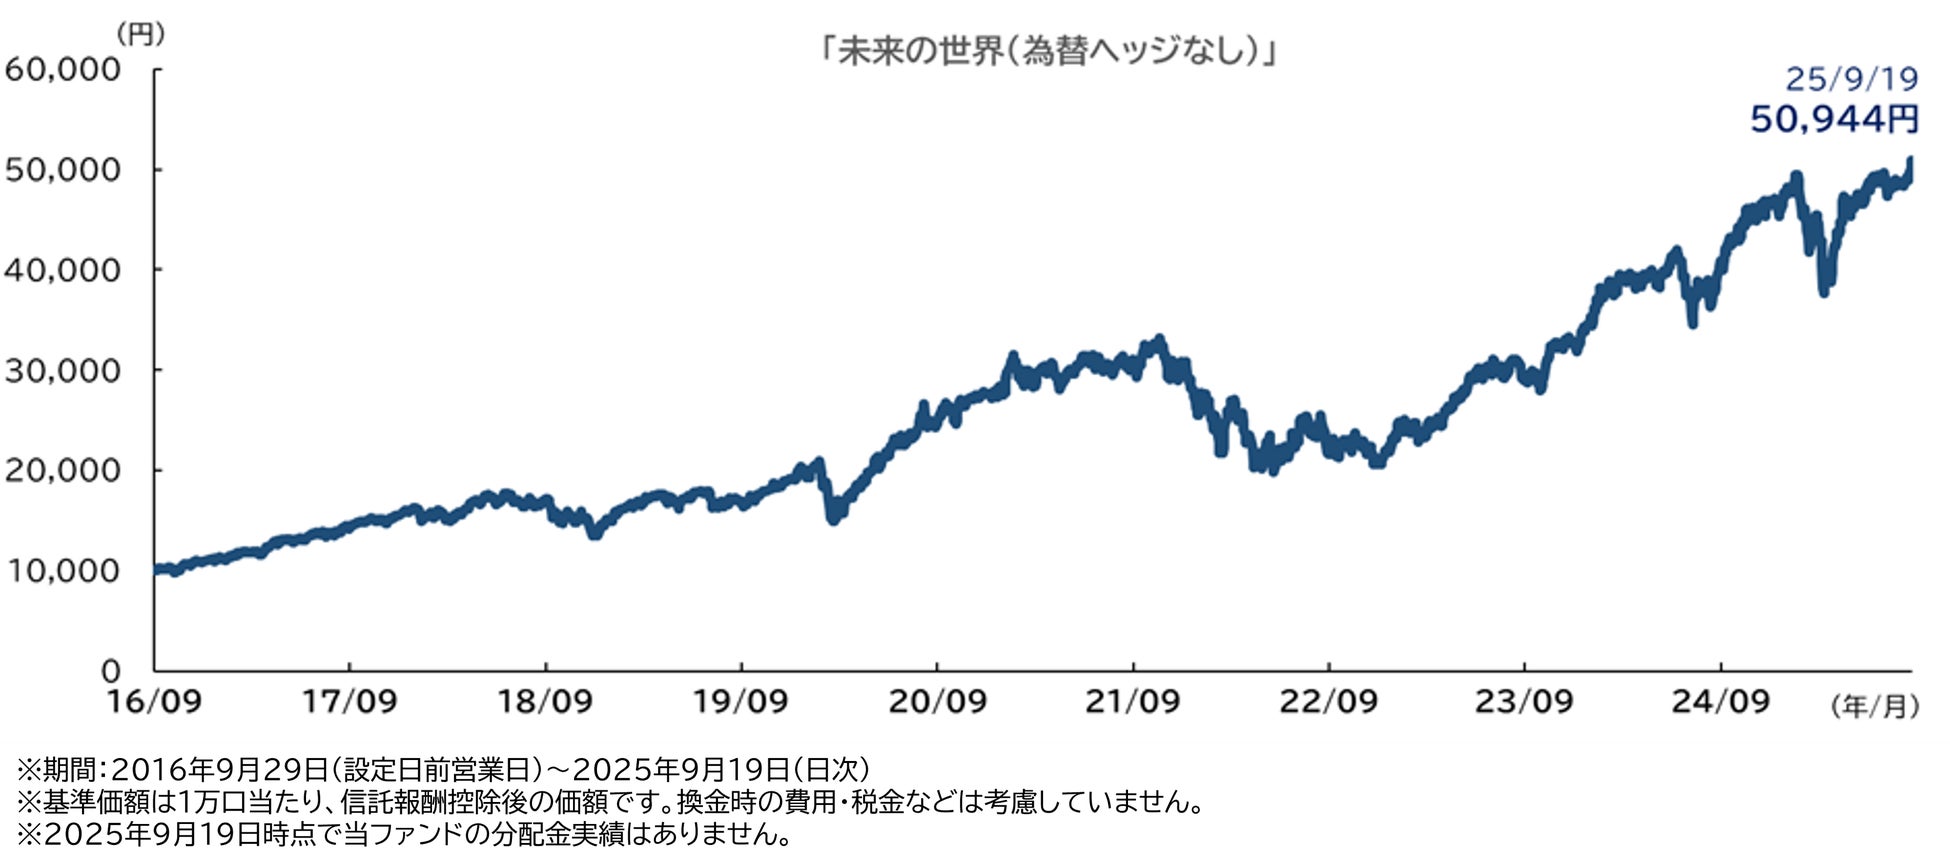
みずほ証券や大手金融機関の窓口を中心に圧倒的な販売規模を誇り、投資信託市場で常に議論の的となってきた「グローバル・ハイクオリティ成長株式ファンド(愛称:未来の世界)」。一時は巨額の資金を集めて純資産総額を急拡大させたものの、その後の急激な基準価額の変動によって、投資信託の口コミ掲示板やSNS上では「買って後悔した」「窓口で嵌め込まれたのではないか」といった厳しい声と、「長期で持てば莫大なリターンをもたらす」という絶賛の声が真っ二つに分かれています。
運用会社であるアセットマネジメントOneが提示する華々しいコンセプトの裏で、実質的な運用を担うモルガン・スタンレー・インベストメント・マネジメント(MSIM)はどのような銘柄選別を行い、なぜ過去に手痛い下落を招いたのか。運用実績、組入銘柄の内訳、信託報酬をはじめとする実質コスト、そして新NISA成長投資枠での活用可否まで、金融業界の内部構造と現場データからその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:実質的な運用はモルガン・スタンレー・インベストメント・マネジメントが担当し、競争優位性と高い参入障壁を持つ世界トップクラスの成長企業20〜40社程度へ厳選投資するアクティブファンド。
- 要点2:過去の大幅下落は「米国の急激な金利引き上げによる高PER株のバリュエーション調整」が主因であり、ファンド固有の選定ミスだけでなくマクロ経済環境の変化が直撃した結果。
- 要点3:年率1.65%(税込)前後の高い信託報酬を正当化できるかは「超過リターンを安定して出せるか」にかかっており、新NISA成長投資枠での一括買いは避け、インデックスファンドとの明確な役割分担が必須。
【真相追及】愛称「未来の世界」が辿った下落の理由と最新の運用実績
「未来の世界」という親しみやすい愛称で販売された本ファンドは、2020年から2021年にかけてのコロナ禍における超金融緩和相場に乗って驚異的なリターンを記録し、個人投資家の資金を急速に吸い上げました。しかし、2022年に入ると風向きは一変し、基準価額が短期間で30%以上も急落する事態に陥りました。当時、販売窓口の熱心な勧誘で高値掴みしてしまった多くの投資家がパニックに陥り、投資信託口コミ掲示板は阿鼻叫喚の様相を呈しました。
この下落の真相を紐解くと、運用の根本的な構造が見えてきます。本ファンドが投資対象とするのは、圧倒的な売上成長と利益率を誇る「ハイクオリティ・グロース企業」です。こうした銘柄は将来の大きなキャッシュフローを織り込んで株価収益率(PER)が高く買われる傾向があります。2022年に米連邦準備制度理事会(FRB)が急速な利上げを開始したことで、将来の利益に対する割引率が跳ね上がり、高バリュエーションの成長株が一斉に売り叩かれる「マルチプル・コントラクション(PERの圧縮)」が発生しました。これが下落の決定打となった背景です。
その後、生成AIの実用化やデジタルインフラの爆発的拡大に伴い、ファンドの基準価額チャートは力強い反発局面を迎えました。厳選されたメガテック企業や圧倒的なプラットフォーム企業群の業績拡大が確認されたことで、運用実績は再び底力を示しています。ただし、基準価額の激しい上下動(ボラティリティ)は一般的な全世界株式インデックスファンドを大幅に上回っており、リスク許容度の低い投資家にとっては精神的負担が大きい商品である現実に変わりはありません。
運用構造の秘密|モルガン・スタンレーの運用力と組入上位銘柄の特徴
本ファンドの販売・設定を行うのはアセットマネジメントOneですが、実際の銘柄調査・運用指図は米名門投資銀行傘下のモルガン・スタンレー・インベストメント・マネジメントが行っています。いわゆる「ファンド・オブ・ファンズ」や外部委託の枠組みを活用し、MSIMのフラッグシップ戦略である「グローバル・アドバンテージ戦略」のマザーファンドを通じて世界中の株式へ投資しています。
MSIMの銘柄選定哲学は、極めて明確です。単なる規模の拡大ではなく、以下の厳格な基準をクリアした企業のみを徹底的に絞り込みます。
- 強固な経済的な堀(エコノミック・モート):競合が容易に模倣できない無形資産、ネットワーク効果、高いスイッチングコストを有していること。
- 高い投下資本利益率(ROIC):資本効率が極めて高く、自社株買いや再投資によって持続的な複利成長を実現できること。
- 強靭な価格決定力(プライシング・パワー):インフレ局面でもコスト増を顧客へ転嫁でき、利益率を維持できる市場支配力。
組入上位銘柄の一覧を見ると、マイクロソフト(Microsoft)、エヌビディア(NVIDIA)、アマゾン・ドット・コム(Amazon.com)、サービスナウ(ServiceNow)、ウーバー・テクノロジーズ(Uber Technologies)、ビザ(Visa)、ASMLホールディングなど、世界のデジタル経済を支配する寡占企業がずらりと並びます。一般的なインデックスファンドが数千社に分散投資するのに対し、本ファンドはわずか20〜40銘柄程度に資金を集中させます。この「厳選集中投資」こそが、市場平均を凌駕する爆発的な上昇を生む源泉であると同時に、個別銘柄の急落時にポートフォリオ全体が大きく揺さぶられるリスク要因となっています。
【コスト徹底検証】信託報酬と実質コストはインデックスに勝てるのか
投資信託を選ぶ上で最も冷静に見極めるべき要素が、投資家が支払い続ける「コスト」です。本ファンドの信託報酬は年率約1.65%(税込)に設定されており、隠れコスト(売買委託手数料や保管費用)を加えた実質コストは年率1.7%〜1.8%前後に達します。現在、低コストインデックスファンドの信託報酬が年率0.05%〜0.1%程度まで低下している環境下において、この手数料水準は「極めて高額」な部類に入ります。
| 比較項目 | 未来の世界(為替ヘッジなし) | 全世界株式インデックス(オルカン) | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(税込) | 年1.65%程度 | 年0.05775%以内 | 約30倍のコスト差が存在する |
| 実質コスト推計 | 年1.70%〜1.85%前後 | 年0.08%〜0.11%前後 | 毎年約1.6%以上の運用ハンデを背負う |
| 組入銘柄数 | 約20〜40銘柄(厳選投資) | 約2,800銘柄(超広範分散) | 個別企業の業績直撃リスクが極めて高い |
| 運用スタイル | アクティブ(高成長厳選) | パッシブ(時価総額加重平均) | 相場上昇期の上振れ余地は未来の世界が優勢 |
| 純資産総額の推移 | 高水準維持も資金流出入が激しい | 継続的な大規模資金流入が定着 | ブームによる資金の出入りに注意が必要 |
この表が示す通り、本ファンドを保有する場合、投資家は毎年インデックスファンドより約1.6%以上高いリターンを出し続けて初めて「トントン」になります。過去の強い相場では年率数パーセントの超過リターン(アルファ)を稼ぎ出した実績があるものの、市場平均が横ばいまたは軟調な局面では、この重いコストが基準価額を確実に削り取っていきます。
【実態検証】投資信託口コミ掲示板とSNSに見る保有者のリアルな評判
投資信託の口コミ掲示板やSNS上で交わされているリアルな意見を精査すると、購入した時期と販売チャネルによって評価が完全に二極化している実態が浮かび上がります。
大手対面証券や地方銀行の窓口で購入した高齢層や投資初心者の投稿には、「退職金を窓口で勧められて一括投資したが、その後の下落で資産が大幅に減り夜も眠れなくなった」「分配金が出ないのに手数料ばかり取られている気がする」といった切実な後悔の言葉が目立ちます。金融機関側が設定当初に高額な販売手数料(最大3.3%程度)を目的として積極的に勧誘した経緯があり、リスク構造を十分に理解しないまま購入させられた層の不満が根強く残っています。
一方で、ネット証券を通じて自らの判断で積立投資を継続している経験者層からは、「下落局面でも淡々と積み立てた結果、近年のAI相場で大きな含み益が出た」「指数では拾いきれないピュアな成長企業にアクセスできる唯一無二のファンド」というポジティブな評価も寄せられています。つまり、商品の性能自体が粗悪なのではなく、「対面窓口での一括高値掴み」という購入手法のミスマッチが、数々の悪評を生み出す元凶となっていたのです。
一般に知られていない盲点|為替ヘッジあり・なしの選択と新NISA戦略
本ファンドには「為替ヘッジあり(限定為替ヘッジ含む)」と「為替ヘッジなし」の2つのコースが存在しますが、この選択が生死を分けるほどのパフォーマンス格差をもたらしてきました。
為替ヘッジを行う場合、日米の金利差に相当する「為替ヘッジコスト」が発生します。日米金利差が大きく開いた局面では、年率4%〜5%以上のコストがファンドの資産から差し引かれる構造となり、株価が上昇してもヘッジコストの支払いで基準価額が全く伸びないという悪夢のような現象が起きました。一方、「為替ヘッジなし」を選択した投資家は、歴史的な円安の恩恵をフルに享受し、株価上昇と為替差益のダブルの恩恵で基準価額を大きく伸ばしました。米国の金利動向を考慮すれば、成長株式ファンドにおいて安易に「為替ヘッジあり」を選ぶのは構造的なハンデを背負う行為になり得ます。
また、新NISA制度において本ファンドは「成長投資枠」の対象商品となっています。非課税保有期間が無期限化された新NISAにおいて、高いボラティリティを伴うアクティブファンドをどう組み込むかは極めて高度な戦略が求められます。非課税投資枠をすべて「未来の世界」で埋めるのは極めてハイリスクであり、コア資産(土台)をオルカンやS&P500などの超低コストインデックスで固めた上で、サテライト資産(利回りブースト用)として枠の10〜20%程度を積立投資で配分するのが、最も損失リスクを抑えた現実的な立ち回りです。
【プロの結論】行動経済学から見るおすすめできる人・慎重になるべき人の判断基準
投資の世界において、個人投資家が最も陥りやすい罠が「過去のリターンが高かったファンドを頂点で一括購入し、その後の急落で底値で投げ売りする」という行動経済学上のプロスペクト理論に基づく失敗行動です。本ファンドの純資産総額の推移を追うと、まさに相場の過熱期に大量の資金が流入し、底値圏で解約が急増するという典型的な負のサイクルが確認できます。
心理的バウンダリー(自分のリスク許容度の境界線)を明確にし、他人の推奨や証券マンのセールストークに流されない確固たる投資軸を持つことが不可欠です。以下に、本ファンドを選択すべき人と、絶対に手を出すべきではない人の境界線を提示します。
✅ グローバル・ハイクオリティ成長株式ファンドをおすすめできる人
- 指数のリターンに満足できない人:インデックスを上回るアルファを追求し、厳選されたグローバル企業の成長性に強い確信を持っている。
- 短期で30%以上の下落が起きても平然としていられる人:相場の急落局面を「安く口数を仕込むチャンス」と捉え、冷静に積立を継続できる強靭なメンタルがある。
- ポートフォリオの一部として位置づけられる人:資産全体の80%以上を安全資産や低コストインデックスで確保し、残りの余裕資金で高いリターンを狙うサテライト運用を徹底できる。
❌ 購入を慎重に避けるべき人(おすすめできない人)
- 窓口で勧められるがままに購入を検討している人:販売員の「これからはこの企業の時代です」という言葉を鵜呑みにし、中身の銘柄や金利リスクを理解していない。
- 信託報酬や隠れコストの重さを軽視している人:年間約1.7%のコスト控除が長期の複利運用においてどれほど巨大な損失になるかを計算できていない。
- 元本割れに対して強いストレスを感じる人:相場の暴落時に不安で掲示板を見張り、底値で狼狽売りしてしまう傾向がある。
【グローバル ハイ クオリティ 成長 株式 ファンド】に関するよくある質問(FAQ)
Q1:過去に大暴落したと聞きましたが、今から買っても大丈夫でしょうか?
A1:過去の下落は急激な利上げショックによる高バリュエーション株の調整が主因でした。現在はAIやDXを牽引する組入企業の業績が再び拡大しており、構造的な破綻ではありません。ただし、相場全体の過熱感や金利動向によって再び大幅な調整が起こるリスクは常に存在するため、まとまった資金の一括購入ではなく、時間分散を効かせた毎月の積立投資が賢明です。
Q2:信託報酬が高すぎると言われますが、なぜこれほど人気があるのですか?
A2:大手金融機関が窓口で大々的な販売キャンペーンを展開した歴史的な知名度があることに加え、相場上昇局面においてインデックスを大きくアウトパフォームする爆発力を持つためです。モルガン・スタンレーのリサーチ力による銘柄選定に魅力を感じる投資家から根強く支持されています。
Q3:分配金は出ますか?毎月分配型とどちらが良いでしょうか?
A3:本ファンドの基本コース(年1回決算型)は、運用益をファンド内で再投資して複利効果を最大化するため、基本的に分配金は出ません。資産形成期にある投資家にとって、毎月分配型は元本を取り崩して税効率を著しく悪化させる要因となるため、複利効果を最大限に活かせる年1回決算型を選ぶのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
「グローバル・ハイクオリティ成長株式ファンド(未来の世界)」は、世界を席巻する圧倒的な成長企業への集中投資という、極めてエッジの効いたアクティブファンドです。モルガン・スタンレー・インベストメント・マネジメントの精緻な企業分析に基づき、平穏な市場では市場平均を大きく引き離すポテンシャルを秘めています。
しかし、その高いリターンの裏側には、「年率1.65%超の高コスト」「金利変動に対する脆弱性」「厳選投資ゆえの激しい価格変動リスク」という明確なトレードオフが存在します。決して「誰にでも無条件でおすすめできる魔法の投資信託」ではありません。
自身の金融資産全体を見渡し、超低コストな全世界株式インデックスを主軸に据えた上で、リスク許容度の範囲内でアクセントとして活用する。この冷徹なリスク管理と客観的な視点こそが、荒波の続くグローバル市場で資産を守り育てるための決定的な分水嶺となります。 (出典: グローバル ハイ クオリティ 成長 株式 ファンド(Yahoo!ニュース))
